実家暮らしをしている社会人にとって、毎月いくら家にお金を入れるべきなのかは悩みやすい問題です。月1万円で十分なのか、3万円や5万円が妥当なのか、周囲の金額が分からず、親にも相談しにくいという人は少なくありません。
SUUMOジャーナルが2015年に実施した調査では、実家にお金を入れている人の平均月額は3万7,417円でした。一方、2023年の全国調査では、20代が3万3,232円、30代が4万1,750円という結果も出ています。2026年現在は、手取りの1.5~2.5割程度を一つの目安にしながら、家庭の家計状況や本人の収入に応じて決める方法が現実的です。
【結論】実家暮らしはいくら入れるべき?平均3万7,417円と手取り別の目安
実家暮らしの社会人が家に入れる金額に、法律上の決まりや全国共通の基準はありません。ただし、実際の調査結果や家計の負担を考えると、月3万~5万円程度は検討しやすい金額です。
特に参考になるのが、SUUMOジャーナルの「実家暮らし派に聞いた! ズバリ、家にいくらお金を入れている?」という調査です。
SUUMOの調査では平均月額3万7,417円SUUMOジャーナルは2015年3月19日から20日にかけて、首都圏に実家がある20~39歳の未婚男女400人を対象にインターネット調査を実施しました。
その結果、実家にお金を入れている人の平均額は月3万7,417円でした。
男女別では、男性が3万8,774円、女性が3万6,059円です。年代別に見ると、男性は20代前半の3万1,786円から30代後半の4万7,308円まで増加しています。
女性も20代前半の2万4,706円から30代後半の4万3,255円へと増えており、年齢や収入に応じて家計を負担する傾向が見られます。
ただし、この3万7,417円は2015年の調査結果です。2026年の現在の平均額を直接示すものではありません。また、回答者全員の平均ではなく、家にお金を入れている人を対象とした平均です。
手取りの1.5~2.5割を基準にするといくら?金額を決める際には、手取り収入に対する割合で考える方法もあります。ファイナンシャルプランナーが監修した東京海上日動あんしん生命のマネコミ!の記事では、実家暮らしの社会人が家に入れる金額について、手取りの1.5~2.5割程度を一つの目安として紹介しています。
実際に計算すると、以下のようになります。
- 手取り15万円:2万2,500~3万7,500円
- 手取り18万円:2万7,000~4万5,000円
- 手取り20万円:3万~5万円
- 手取り22万円:3万3,000~5万5,000円
- 手取り25万円:3万7,500~6万2,500円
- 手取り30万円:4万5,000~7万5,000円
例えば、手取り20万円なら月3万~5万円が目安です。平均額の3万7,417円も、この範囲に収まります。
ただし、1.5~2.5割は公的機関が定めた基準ではありません。奨学金の返済、通勤費、医療費、仕事に必要な経費などがある人は、割合を下げて調整する必要があります。
【最新調査を比較】実家暮らしで家に入れるお金は年代別にいくら?
実家暮らしの生活費を考えるうえで、平均額だけを見て判断するのは危険です。調査対象の年齢や地域、収入、調査時期によって金額が変わるためです。
2026年11月時点で参考になる主な調査を比較すると、次のようになります。
| 調査・出典 | 対象・時期 | 平均額・結果 | 読み取れること |
|---|---|---|---|
| SUUMOジャーナル | 首都圏の20~39歳、400人・2015年 | 月3万7,417円 | 20~30代の過去の負担額を確認できる |
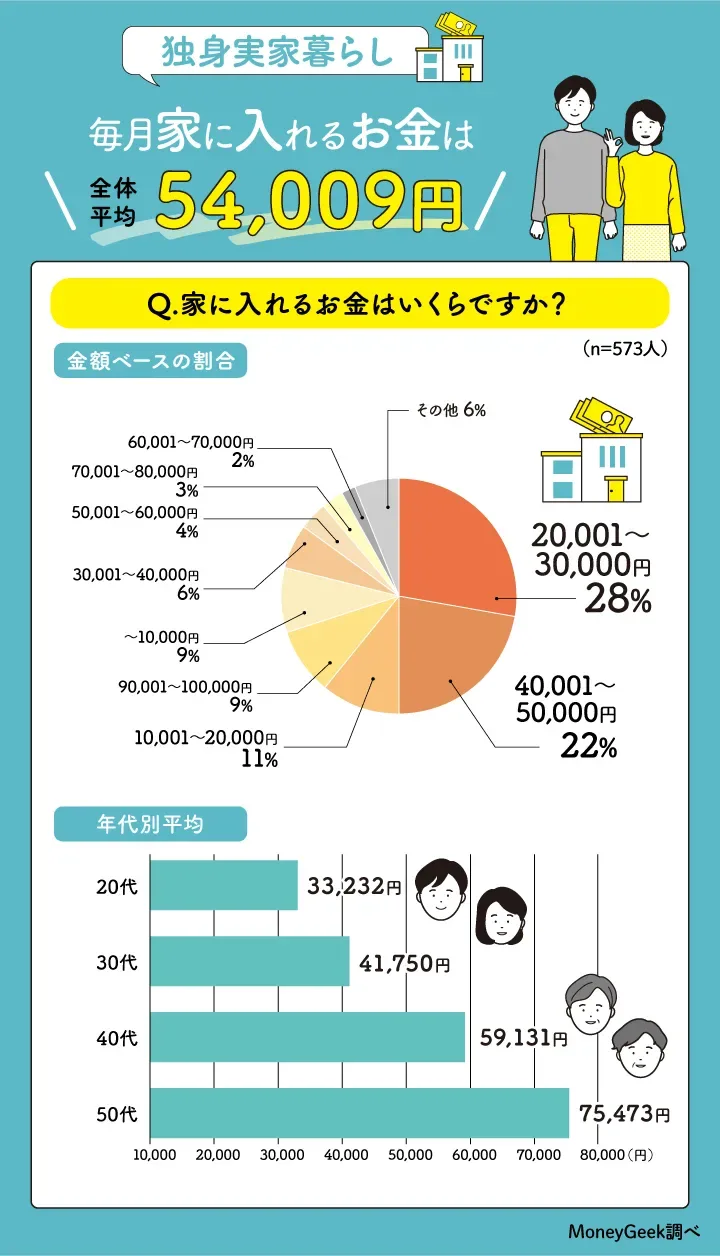
| モデル百貨・MoneyGeek調査 | 全国の独身社会人1,000人・2023年 | 全年代平均5万4,009円 | 20~50代を含む調査で、年代別の違いも分かる |
| モデル百貨・20代 | 2023年調査 | 月3万3,232円 | 若い世代の負担額の参考になる |
| モデル百貨・30代 | 2023年調査 | 月4万1,750円 | 20代より負担額が高い傾向 |
| 国税庁・令和7年分民間給与実態統計調査 | 2025年分・2026年9月公表 | 平均給与487万円 | 収入水準を考える際の公的な参考データ |
2023年のモデル百貨の調査は、全国の実家暮らしの独身社会人1,000人を対象に実施されたものです。家にお金を入れている人は61%、入れていない人は39%でした。
また、全年代の平均額は5万4,009円で、20代は3万3,232円、30代は4万1,750円、40代は5万9,131円、50代は7万5,473円という結果です。
SUUMOの3万7,417円とモデル百貨の5万4,009円には差がありますが、調査対象の年齢や地域、実施時期が異なります。物価上昇によって単純に負担額が増えたと解釈することはできません。
2026年最新の給与統計から見る収入事情家に入れる金額を考えるときは、収入の状況も確認しておきたいところです。
国税庁が2026年9月29日に公表した「令和7年分 民間給与実態統計調査」によると、1年を通じて勤務した給与所得者の平均給与は487万円でした。
- 男性:597万円
- 女性:342万円
- 正社員・正職員:559万円
- 正社員・正職員以外:210万円
平均給与は前年から1.9%増加し、5年連続の増加となっています。
ただし、この487万円は全年齢を含む年間の額面給与です。20代や30代の平均手取り月収をそのまま表す数字ではありません。賞与や税金、社会保険料、雇用形態によって実際に使える金額は変わります。
したがって、全国平均の給与を基準にするよりも、自分の給与明細に記載された手取り額を基準に計算するほうが実用的です。
【生活費の内訳】実家暮らしと一人暮らしでは毎月の負担がいくら違う?
実家暮らしで家に入れるお金を決めるには、まず自分が生活するために必要な費用を知ることが大切です。
一人暮らしの場合、家賃、食費、光熱費などを基本的に自分で負担します。一方、実家暮らしでは住宅費や食費を家族と分担できるため、個人の支出を抑えやすくなります。
総務省の家計調査で見る一人暮らしの生活費総務省統計局の「家計調査」によると、2025年の単身世帯の消費支出は月平均17万3,042円でした。これは全年齢の単身世帯を対象とした全国平均です。
加えて、20~34歳の勤労単身世帯の月額支出については、2025年の詳細データを基にした集計で17万9,225円という数字があります。
その内訳は次のとおりです。
- 食料:4万6,998円
- 住居:3万4,489円
- 光熱・水道:8,147円
- 家具・家事用品:6,139円
- 被服及び履物:6,601円
- 保健医療:6,986円
- 交通・通信:2万1,496円
- 教養娯楽・教育:2万5,885円
- その他の消費支出:2万2,484円
特に大きな割合を占めているのが食費と住居費です。一人暮らしでは、毎月の家賃や食材の購入費用が家計に大きく影響します。
実家暮らしで浮く生活費は約9万円という試算東京海上日動あんしん生命のマネコミ!では、20~34歳の単身勤労世帯の支出を参考に、実家暮らしで負担が軽くなる費用を試算しています。
一人暮らしの支出から住居費、食費、光熱・水道費を差し引くと、次の計算になります。
179,225円-34,489円-46,998円-8,147円=89,591円
つまり、家賃・食費・水道光熱費の負担がなくなると仮定した場合、約8万9,600円分の支出が残るという試算です。
ただし、これは実家暮らしの人を直接調査した平均生活費ではありません。一人暮らしの家計データから特定の費目を差し引いた推計値です。実際には、実家でも食費や光熱費の一部を負担するため、全額がそのまま節約できるわけではありません。
また、総務省の家計調査における住居費には、持ち家世帯が含まれることなどから、賃貸住宅で暮らす人の実際の家賃と差が出る場合があります。
家に入れるお金に含めるべき生活費親に渡す生活費を決める際は、次のような支出を確認しておくと話し合いがスムーズになります。
- 家賃・住宅費:賃貸住宅の家賃、住宅ローン、固定資産税、住宅の維持管理費など。
- 食費:自分の食事や家族全体の食材購入費、外食費など。
- 光熱・水道費:電気、ガス、水道などの毎月の料金。
- 通信費:家庭で共有しているインターネット回線など。
- 日用品費:洗剤、トイレットペーパー、共有する消耗品など。
- 家事負担:料理、買い物、掃除など、家族の負担を軽減する役割。
ここで大切なのは、家に渡す金額と自分が直接払っている費用を二重に計算しないことです。
例えば、自分のスマートフォン代や食事代を別途負担している場合、それらを含めたうえで家に渡す金額を調整すると公平性を保ちやすくなります。
【20代・30代別】実家暮らしで家に入れるお金の決め方
同じ実家暮らしでも、20代と30代では収入や家族の状況が異なります。年齢だけで負担額を決めるのではなく、収入と生活の段階に合わせることが大切です。
20代は月2万~4万円程度から検討する20代は社会人になって間もない人も多く、給与がまだ十分に高くない場合があります。奨学金の返済や資格取得、仕事に必要な道具の購入など、将来に向けた出費も発生しやすい時期です。
2023年のモデル百貨の調査では、20代が家に入れるお金の平均は月3万3,232円でした。
そのため、月2万~4万円程度を検討するのは一つの方法です。ただし、手取りが少ない人や学校に通っている人は、1万円程度から始めたり、一定期間は0円にしたりする選択肢もあります。
特に社会人1年目は、初任給だけで判断しないことが重要です。通勤費、仕事用の衣服、資格取得費用などを差し引いた実際の収支を確認しましょう。
30代は月3万~5万円以上も検討対象30代になると、勤続年数が増えたり収入が安定したりする人もいます。その一方で、結婚資金、住宅購入、子育て、親の生活支援など、新たな支出が発生することもあります。
2023年の調査では、30代の平均額は月4万1,750円でした。
そのため、月3万~5万円程度を参考にしつつ、収入が高い場合や親の家計を多く支える必要がある場合は、5万円以上を検討することもできます。
ただし、30代だから必ず5万円を負担すべきという意味ではありません。転職直後で収入が不安定な場合や、子どもの教育費を負担している場合は、金額を下げても不自然ではありません。
手取り別に考える負担額の具体例年代よりも実際の手取り額を優先するなら、以下のような設定が考えられます。
- 手取り15万円:月2万~3万円程度
- 手取り18万円:月3万円前後
- 手取り20万円:月3万~4万円程度
- 手取り25万円:月4万~5万円程度
- 手取り30万円:月5万~7万円程度
これらは家計の負担を考えるための設定例であり、決められた相場ではありません。自分の固定費や貯金額を差し引いた後に、無理なく継続できる金額を選ぶことが大切です。
【家にお金を入れない社会人】0円は非常識?親への負担と代替方法
実家暮らしの社会人が家にお金を入れていないと、周囲から非常識だと思われるのではないかと気にする人もいます。
しかし、実際の調査では、家にお金を入れていない人も一定数存在します。
実家にお金を入れていない人は約3~4割SUUMOの2015年調査では、実家にお金を入れていない人は27.5%でした。
また、2023年のモデル百貨の全国調査では、家にお金を入れていない人は39%でした。
つまり、調査によって違いはあるものの、実家暮らしの社会人の約3~4割が家にお金を入れていないという結果が出ています。
ただし、家にお金を入れていないことと、家族に何の負担もかけていないことは同じではありません。
例えば、親が住宅費や食費を負担している一方で、本人が通信費や車の維持費を払っている場合もあります。また、家事を積極的に担当している家庭もあるでしょう。
家にお金を入れない場合に考えたい4つのこと家にお金を入れない事情がある場合は、次のような点を整理しておくと親との関係を保ちやすくなります。
- 学費や奨学金の返済:将来に必要な教育費や返済を優先する。
- 仕事に必要な費用:資格取得、仕事道具、通勤などの経費を自分で負担する。
- 家事の分担:料理、掃除、洗濯、買い物などを担当する。
- 将来の貯金:一人暮らしや住宅購入などに向けて計画的に資金を準備する。
特に親が家計に余裕を持っている場合は、今すぐ現金を渡す必要がないこともあります。その場合でも、生活費の負担について理解し、家事や別の支出で協力する姿勢は大切です。
親が受け取ったお金を貯金しておく方法もある親が生活費を必要としていない場合は、毎月渡したお金を将来のために預かってもらう方法もあります。
例えば、月3万円を家に入れ、その一部または全部を親が別口座で管理する方法です。将来、一人暮らしを始めるときや結婚、引っ越しなどの際に活用できます。
ただし、これは親子双方が納得したうえで行うことが前提です。誰のお金として管理するのか、いつ返すのか、途中で必要になった場合はどうするのかを決めておきましょう。
【親に渡す生活費の決め方】話し合い方と実家暮らしの貯金額の目安
家に入れるお金を決めるときは、平均額をそのまま採用するよりも、実家の家計と本人の収支を確認することが大切です。
親との話し合いで確認したい5つの項目話し合いでは、以下の順番で整理すると金額を決めやすくなります。
- 1. 実家の毎月の生活費:家賃や住宅費、食費、光熱費、日用品費などを確認する。
- 2. 自分が増やしている負担:食事の回数や在宅時間、光熱費など、自分が加わることで増える費用を考える。
- 3. 自分の手取り収入:給与から税金や社会保険料が差し引かれた後の金額を確認する。
- 4. 自分の固定費と貯金:奨学金、保険、通信費、通勤費などを整理する。
- 5. 毎月の支払額と見直し時期:金額、支払日、収入が変わったときの調整方法を決める。
住宅費については、持ち家か賃貸かによって考え方が異なります。持ち家の場合でも、固定資産税や修繕費、住宅ローンなどの負担があります。
親がどの程度の負担を抱えているのかを知ることで、単に平均額に合わせるのではなく、家庭に合った金額を設定できます。
実家暮らしの貯金額は手取りから逆算する実家暮らしの大きなメリットは、一人暮らしに比べて家賃や食費などの負担を抑えやすいことです。しかし、毎月自由に使えるお金が増えたからといって、必ず貯金が増えるわけではありません。
おすすめなのは、給料が入った段階で貯金分を先に確保する方法です。
例えば、手取り20万円の人なら、次のような家計を考えられます。
- 親に渡す生活費:3万5,000円
- 自分の固定費:3万円
- 食費・交際費・趣味:5万5,000円
- 貯金:5万円
- 予備費・その他:3万円
この例では、毎月5万円を貯金できれば、年間で60万円になります。実家暮らしの期間を活用して、引っ越し費用や緊急時の生活資金を準備することも可能です。
ただし、これはあくまで家計の配分例です。自分の支出や親に渡す金額に応じて調整してください。
親との話し合いで避けたい3つの失敗生活費の話し合いでは、金額そのものよりも決め方が問題になる場合があります。
- 平均額だけで決める:収入や親の家計状況を無視すると、どちらかに負担が偏る。
- 支出を二重に負担する:自分で払っている食費や光熱費を、家に渡す金額にも重複して含めない。
- 一度決めた金額を見直さない:昇給、転職、失業、親の退職など、生活状況が変わったときは再調整する。
毎月の支払いを固定する場合でも、半年から1年に一度程度は話し合う機会を設けると、無理のない家計管理につながります。
【実家暮らしで家に入れるお金】に関するよくある質問(FAQ)
Q1:実家暮らしの社会人は月いくら家に入れるのが普通ですか?
A1:月3万~5万円程度が検討しやすい金額です。SUUMOの2015年調査では平均3万7,417円、2023年のモデル百貨調査では20代が3万3,232円、30代が4万1,750円でした。ただし、収入や家庭の事情によって適切な金額は変わります。
Q2:実家暮らしで手取り18万円ならいくら入れるべきですか?
A2:手取りの1.5~2.5割を目安にすると、月2万7,000~4万5,000円です。まずは月3万円前後から検討し、奨学金や固定費、貯金額を考慮して調整するとよいでしょう。
Q3:30代で実家暮らしの場合、5万円は少ないですか?
A3:必ずしも少なくありません。2023年の調査では30代の平均額は4万1,750円でした。月5万円はその平均を上回りますが、親の住宅費や食費をどの程度負担しているかによって妥当性は異なります。
Q4:社会人になっても実家にお金を入れないのは非常識ですか?
A4:一概に非常識とはいえません。2023年の全国調査では39%が家にお金を入れていませんでした。学費や奨学金、仕事の費用を負担している場合や、家事を分担している場合もあります。ただし、親の負担について話し合うことは大切です。
Q5:実家暮らしなら毎月いくら貯金すべきですか?
A5:一律の正解はありませんが、家に入れるお金や固定費を支払った後、無理なく先取り貯金できる金額を設定しましょう。例えば、手取り20万円から毎月5万円を貯金できれば年間60万円になります。
Q6:親からお金はいらないと言われた場合はどうすればいいですか?
A6:無理に現金を渡す必要はありませんが、食費や光熱費の一部を負担したり、料理や掃除などの家事を担当したりする方法があります。将来のために貯金しておくことも選択肢です。
実家暮らしで家にいくら入れるべきかを考える際は、月3万~5万円程度を一つの参考にしながら、自分の手取り収入や家庭の家計状況に合わせて決めることが大切です。
SUUMOジャーナルの調査では平均月額3万7,417円、2023年のモデル百貨調査では20代が3万3,232円、30代が4万1,750円でした。また、手取りの1.5~2.5割という考え方も、金額を決める際の参考になります。
一方、2026年の給与統計や2025年の家計調査を見ると、収入や生活費は個人によって大きく異なります。平均額だけを基準にすると、本人にも親にも無理が生じる可能性があります。
大切なのは、親が負担している住居費や食費、光熱費を理解し、自分が負担できる金額を明確にすることです。
実家暮らしは、生活費を抑えながら将来の資金を準備できる貴重な期間でもあります。家に入れるお金と貯金のバランスを整え、親子双方が納得できる生活費の分担を目指しましょう。
【プロの結論】 実家暮らしで家に入れるお金は、平均額に合わせることよりも、家族全体の生活費を公平に分担できているかが重要です。手取りの1.5~2.5割を出発点に、親の負担、自分の固定費、将来の貯金を踏まえて調整することが、長く無理なく実家暮らしを続けるための現実的な方法です。