給与明細は何年間保管しておく必要があるのでしょうか。毎月受け取る書類だけに、何年分も保存する必要があるのか、退職したら処分してよいのか、疑問に感じる人は少なくありません。実は、給与明細の保管期間には、従業員本人と会社側で大きな違いがあります。従業員本人には給与明細を一定期間保管する法的義務はありませんが、会社には賃金台帳などを保存する義務があり、労働基準法第109条では原則5年間、経過措置として当分の間3年間と定められています。
加えて、所得税法第231条による給与明細の交付義務、源泉徴収票の交付時期、扶養控除等申告書の7年間保存など、似ているようで異なるルールも存在します。2026年11月時点の法令と国税庁・厚生労働省の公的資料をもとに、給与明細の保存期間、退職後の取り扱い、電子保存、再発行、確定申告への備えまで、実務に直結するポイントを整理します。
【まず結論】給与明細の保管期間は何年?本人に法律上の義務はある?
最初に押さえておきたいのは、給与明細を保管する従業員本人と、賃金記録を管理する会社では、適用される法律が異なるという点です。
給与明細を受け取った従業員には、給与明細を3年間、5年間、7年間といった一定期間保存しなければならないという直接的な法定義務はありません。給与明細を紛失したり、古いものを処分したりしたことだけで、従業員が法律違反になるわけではありません。
一方、給与明細は単なる毎月の通知書ではありません。基本給、残業代、各種手当、社会保険料、所得税、住民税など、実際の賃金計算を確認するための重要な資料です。
会社との間で未払い残業代や給与の計算ミスが発生した場合、過去の給与明細が証拠の一つになります。転職時の年収確認、住宅ローンの審査、確定申告、各種所得証明の補助資料としても役立ちます。
従業員本人は最低5年間の保管がおすすめ実務上の目安としては、給与明細を少なくとも5年間保管する方法がおすすめです。
その理由は、労働基準法における賃金請求権の消滅時効と、会社側の記録保存期間にあります。
労働基準法第115条では賃金請求権の消滅時効を原則5年間としていますが、第143条の経過措置によって、一般の賃金請求権は当分の間3年間とされています。したがって、2026年11月時点では、通常の賃金請求権について3年間の経過措置が適用されています。
法律上の保存義務がないからといって、3年が経過したら給与明細を処分してよいと考えるのは早計です。残業代の計算違いや給与の未払いに気付くまで時間がかかることもあります。証拠を長めに確保する意味でも、5年間を一つの保管基準にすると管理しやすくなります。
保管しておくと役立つ主な場面- 残業代や休日出勤手当の未払いを確認するとき
- 基本給や各種手当の変更履歴を調べるとき
- 転職先への年収説明や収入状況の確認をするとき
- 確定申告や年末調整の数字を確認するとき
- 社会保険料や税金の控除額に疑問が生じたとき
- 退職後に会社との給与精算を確認するとき
特に、毎月の給与明細と銀行口座への振込額を照合しておけば、支給額と実際の入金額に違いがないかを後から検証できます。
【会社側の義務】給与明細の交付と労働基準法第109条の保存義務は別物
給与明細の保管期間を理解するうえで、最も混同しやすいのが、給与明細を交付する義務と、会社が賃金関係の記録を保存する義務です。
この2つは根拠となる法律も目的も異なります。
所得税法第231条で給与明細の交付が義務付けられている給与明細の交付について定めているのは、労働基準法ではなく所得税法第231条です。
同条では、国内で給与などを支払う者に対し、給与の金額や源泉徴収税額など必要事項を記載した支払明細書を、給与を受け取る人に交付するよう義務付けています。
つまり、会社は給与を支払う際に、従業員に給与明細を交付しなければなりません。
厚生労働省の労働法関連資料でも、労働基準法そのものには給与明細の交付を直接定めた規定はない一方、所得税法によって交付義務があることが説明されています。
また、所得税法第242条では、支払明細書を交付しなかった場合や、虚偽の記載をして交付した場合について、1年以下の懲役または50万円以下の罰金という罰則が設けられています。
労働基準法第108条・第109条が定める賃金台帳の保存義務会社側の記録管理については、労働基準法第108条と第109条が重要です。
第108条では、使用者に対して事業場ごとの賃金台帳の作成を義務付けています。賃金の支払いの都度、賃金計算の基礎となる事項や賃金額などを遅滞なく記入しなければなりません。
続く第109条では、労働者名簿、賃金台帳、雇入れや解雇、災害補償、賃金など労働関係に関する重要書類について保存義務を定めています。
ここで注意したいのは、法律が保存対象として明記しているのは賃金台帳などの労働関係書類であり、従業員に渡した給与明細の控えだけについて一律に何年間保存するという独立した規定を置いているわけではないことです。
したがって、給与明細の交付義務と、賃金台帳などの法定保存義務を同じものとして扱うことはできません。
原則5年間・経過措置3年間という仕組み労働基準法第109条は、2020年4月施行の改正によって保存期間が従来の3年間から5年間に延長されました。
ただし、労働基準法第143条の経過措置により、当分の間は3年間とされています。
2026年11月時点でも、この経過措置は適用されています。したがって、会社の賃金台帳などの法定保存期間については、法律上の原則と現在の適用期間を分けて理解する必要があります。
厚生労働省が公表している改正関係資料でも、保存期間の延長は賃金請求権の消滅時効期間に合わせる趣旨であることが説明されています。
【保存期間を一覧比較】給与明細・賃金台帳・源泉徴収票・扶養控除等申告書の違い
給与関係の書類には、似たような名称でも保存期間や管理責任者が異なるものがあります。特に、給与明細、賃金台帳、源泉徴収票、扶養控除等申告書は混同しやすいため、整理しておきましょう。
| 書類・記録 | 保存期間・交付ルール | 主な管理者・根拠 |
|---|---|---|
| 毎月の給与明細 | 本人に法定保存期間なし。実務上は5年以上がおすすめ | 従業員本人。所得税法第231条は交付義務を規定 |
| 会社の賃金台帳 | 原則5年間、経過措置で当分の間3年間 | 会社。労働基準法第108条・第109条 |
| 労働者名簿・労働関係重要書類 | 原則5年間、経過措置で当分の間3年間 | 会社。労働基準法第109条 |
| 給与所得の源泉徴収票 | 翌年1月31日までに本人へ交付。年の途中の退職者は退職後1か月以内 | 会社。所得税法第226条 |
| 扶養控除等申告書 | 原則7年間 | 会社。所得税法施行規則第76条の3など |
| 法人税関係の帳簿・書類 | 原則7年間。一定の欠損金がある場合などは10年間 | 法人。法人税法第126条など |
給与明細と賃金台帳は、どちらも給与に関する情報を扱いますが、目的が異なります。
給与明細は、従業員に対して、その月にいくら支給され、何が控除されたのかを知らせるための書類です。
一方、賃金台帳は、会社が労働者ごとの賃金計算を管理するために作成する法定帳簿です。
労働基準法施行規則第54条では、賃金台帳に記載する事項として、次の内容が定められています。
- 労働者の氏名・性別
- 賃金計算期間
- 労働日数
- 労働時間数
- 時間外労働・休日労働・深夜労働の時間数
- 基本給や各種手当の種類と金額
- 賃金から控除した金額
給与明細に残業時間が表示されていない場合でも、会社側の賃金台帳には法律で定められた労働時間などの記録が必要です。
そのため、給与明細だけを見て残業代の計算が正しいか判断できない場合には、勤怠記録や賃金台帳に関する情報も確認する必要があります。
会社の税務書類は7年間保存する場合もある労働基準法上の3年間という経過措置だけを見て、会社が給与関係の記録をすべて3年で処分できると考えるのも誤りです。
国税庁によると、法人は帳簿と取引などに関して作成・受領した書類を、原則として事業年度の確定申告書の提出期限の翌日から7年間保存しなければなりません。青色欠損金など一定の条件に該当する場合は10年間となります。
労働基準法と法人税法では保存の目的も対象書類も異なります。給与関係の記録についても、どの法律の対象となる書類なのかを分けて管理する必要があります。
【退職後・確定申告】給与明細と源泉徴収票はいつまで保管するべき?
退職後は、会社の給与システムにアクセスできなくなることがあります。そのため、在職中よりも給与明細の保管が重要になります。
特に、退職月の給与、残業代、未消化の有給休暇に関する精算、退職金などは、後日確認が必要になる可能性があります。
退職後も過去5年分を目安に給与明細を保管する退職したからといって、過去の給与明細をすぐに処分する必要はありません。
退職後に給与の未払いが判明したり、最終給与の控除額に疑問が生じたりするケースもあります。また、転職先で過去の収入を確認する必要が出てくることもあります。
そのため、退職日を基準に一律に処分するのではなく、最後の給与支払日から5年間を一つの目安として保管する方法が実務的です。未払い賃金や退職金について具体的な問題がある場合は、解決するまで関連資料を処分しないことが大切です。
源泉徴収票は給与明細とは別に保管する源泉徴収票は、毎月の給与明細とは異なり、1年間の給与収入や源泉徴収税額などをまとめた税務書類です。
国税庁によると、給与所得の源泉徴収票は、原則としてその年の翌年1月31日までに本人へ交付しなければなりません。年の途中で退職した場合には、退職の日以後1か月以内の交付が必要です。
源泉徴収票の本人への交付は、会社が税務署に提出する必要があるかどうかとは別の問題です。税務署への提出範囲に該当しない場合でも、従業員本人への交付義務は残ります。
従業員本人には源泉徴収票を何年間保存するという一律の法定期間はありませんが、確定申告や転職後の年末調整などで使用するため、少なくとも給与明細と一緒に長期保管しておくと便利です。
扶養控除等申告書の7年間保存は会社側の義務給与明細の保存期間と混同されやすいのが、扶養控除等申告書の7年間というルールです。
国税庁の「給与所得者の扶養控除等申告書等の保存期間」によると、給与の支払者は、提出を受けた扶養控除等申告書などを、原則として提出期限の属する年の翌年1月10日の翌日から7年間保存する必要があります。
対象となるのは、扶養控除等申告書だけではありません。配偶者控除等申告書、基礎控除申告書、保険料控除申告書など、一定の年末調整関係書類も含まれます。
なお、2026年1月1日以後に支払いを受けるべき一定の老齢一時金に関する退職所得の受給に関する申告書については、保存期間が10年間となる特例もあります。
ここで重要なのは、7年間の保存義務を負うのは原則として書類を受け取った会社側だということです。従業員が毎月の給与明細を7年間保管しなければならないという意味ではありません。
確定申告では給与明細や源泉徴収票の提出が必要?確定申告をする場合、給与明細や源泉徴収票を申告書に必ず添付しなければならないわけではありません。
給与所得の源泉徴収票については、2019年4月1日以降に提出する確定申告書では、原則として添付や提示が不要になっています。
ただし、申告書を作成するときには源泉徴収票の記載内容が必要です。給与収入や源泉徴収税額を正確に入力するため、源泉徴収票を手元に置いておくと安心です。
また、給与明細は毎月の給与額や社会保険料の控除状況を確認する補助資料になります。医療費控除や寄附金控除などを申告する場合にも、給与明細だけでなく、それぞれの控除に必要な証明書類や領収書を別途管理してください。
【電子保存・再発行】給与明細をPDFで保管しても大丈夫?紛失した場合の対処法
紙の給与明細を毎月ファイリングする方法だけでなく、PDFや給与管理システムを使って保管する方法も一般的になっています。
電子交付された給与明細は、適切に保存しておけば、紙の明細と同じように過去の支給額を確認する資料として利用できます。
給与明細の電子交付には本人の承諾が必要所得税法第231条第2項・第3項では、給与明細の交付に代えて、記載事項を電磁的方法で提供する仕組みが定められています。
ただし、会社が電子交付を行う場合には、原則として給与を受け取る本人の承諾が必要です。会社は利用する電子的な提供方法の種類や内容を事前に示し、書面または電磁的方法で承諾を得る必要があります。
また、電子交付を受けている従業員から書面による交付の請求があった場合、会社は書面で交付しなければなりません。
したがって、電子給与明細を導入している会社であっても、従業員が紙の明細を希望したときに一律に拒否できるわけではありません。
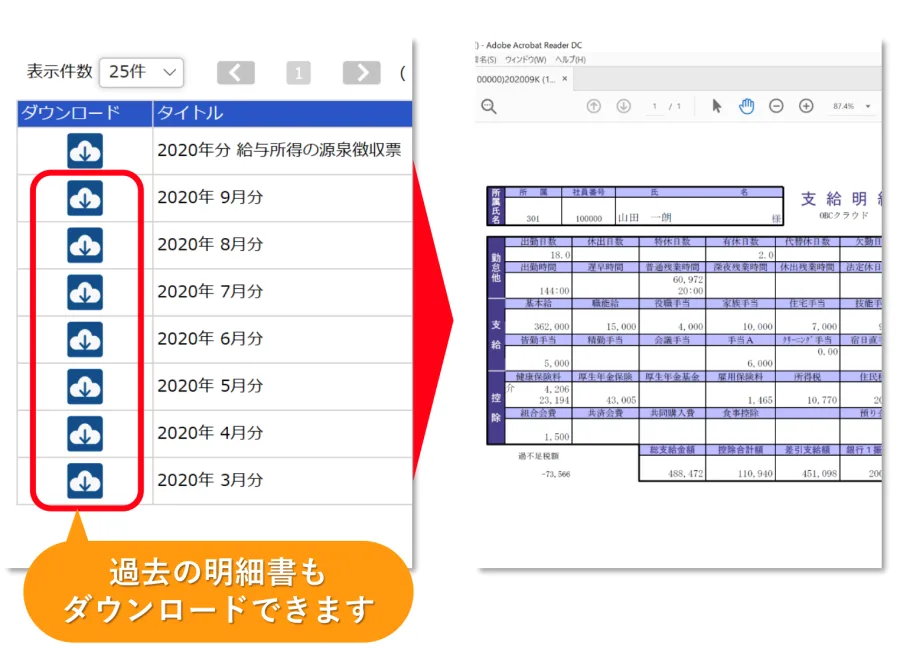
給与明細をPDFで保管する場合の注意点電子交付を受けた給与明細は、会社のシステムに表示されるだけで安心せず、自分でもダウンロードして保存しておくことをおすすめします。
特に退職後は、会社のアカウントが停止され、過去の給与明細を閲覧できなくなる可能性があります。
保存するときは、次のような方法が便利です。
- 毎月の給与明細をPDF形式でダウンロードする
- 「2026年」「2025年」など年別フォルダに分類する
- ファイル名に年月と給与支給日を記載する
- パスワード付きの安全な保存先を利用する
- クラウドと別の保存媒体など、複数の場所にバックアップする
- 退職前に過去の給与明細をまとめて取得する
給与明細には氏名、勤務先、給与額、社会保険料などの個人情報が含まれています。第三者が閲覧できる共有フォルダや、セキュリティが不十分な端末に保存しないよう注意が必要です。
給与明細を紛失した場合、会社に再発行義務はある?給与明細を紛失した場合は、まず勤務先の人事部、総務部、給与担当部署に問い合わせるのが基本です。
会社が給与明細のデータを保存していれば、過去の明細を再交付してもらえる可能性があります。
ただし、所得税法第231条が定めているのは、給与支払いの際の支払明細書の交付義務です。紛失した給与明細について、何年後であっても必ず再発行しなければならないという独立した規定はありません。
このため、給与明細の再発行義務と、賃金台帳などの法定保存義務は分けて考える必要があります。
再発行を依頼する場合には、次の情報を伝えると手続きが進みやすくなります。
- 氏名と在籍時の社員番号
- 勤務していた期間
- 必要な給与明細の年月
- 再発行が必要な理由
- 紙または電子データの希望する受け取り方法
退職済みの場合は、元勤務先の人事・総務部門に連絡し、当時の給与明細や賃金支払記録を確認できるか相談しましょう。
【プロの結論】未払い賃金や残業代のトラブルに備える給与明細の保管術
給与明細の保管期間を考える際、単純に何年保存するかだけでなく、何の証拠として使えるのかを理解しておくことが重要です。
給与明細は支給額と控除額を確認する資料ですが、労働時間や残業時間のすべてが記載されているとは限りません。未払い賃金や残業代の問題を調べる場合には、給与明細だけでなく、勤怠記録や雇用契約書などを組み合わせて確認する必要があります。
未払い残業代を確認するときに残すべき資料残業代の未払いが疑われる場合、次の資料をまとめて保管しておくと、会社との話し合いや労働相談の際に役立ちます。
- 給与明細:基本給、残業代、各種手当、控除額を確認する。
- タイムカード・勤怠データ:実際の出勤日数や労働時間を確認する。
- 雇用契約書・労働条件通知書:所定労働時間、賃金、手当の条件を確認する。
- 就業規則:賃金規程や残業代の計算方法を確認する。
- 銀行口座の入金履歴:給与明細の支給額と実際の振込額を照合する。
- 業務上の記録:勤務指示や残業を示すメールなどを確認する。
労働基準法第115条の賃金請求権は原則5年間ですが、2026年11月時点では一般の賃金請求権に3年間の経過措置が適用されています。問題が発覚した場合には、時効が完成する前に早めに対応することが大切です。
会社側が取り組むべき給与関係書類の管理会社の人事・労務担当者は、給与明細の発行だけでなく、法定帳簿や税務関係書類の保存期間をそれぞれ管理する必要があります。
具体的には、賃金台帳の記載内容に漏れがないか、労働時間の記録と給与計算が一致しているか、保存期間の起算日が正しく管理されているかを定期的に確認が必要です。
労働基準法施行規則第56条では、保存期間の起算日について、賃金台帳は最後の記入をした日、労働者名簿は退職・死亡・解雇の日など、書類の種類ごとに定めています。また、賃金の支払期日が記録の完結日などより遅い場合には、その支払期日を起算日とする取り扱いもあります。
そのため、単純に退職日から一律に保存年数を計算するのではなく、対象書類ごとに起算日を確認することが必要です。
給与明細を保管する際の判断基準従業員本人が保管期間を決める場合には、次の基準が実用的です。
- 通常の在職中:毎月の給与明細を最低5年間保管する。
- 退職予定がある場合:退職前に過去の明細をまとめてダウンロードする。
- 確定申告をする場合:源泉徴収票や控除関係書類を給与明細とは別に管理する。
- 未払い賃金の疑いがある場合:関係資料を処分せず、問題が解決するまで保管する。
- 給与計算に疑問がある場合:給与明細と勤怠記録、銀行口座の入金履歴を照合する。
給与明細を何年も保存することに負担を感じる場合は、紙をPDFに変換して年別に分類する方法が効率的です。ただし、電子化したからといって、保存したファイルが消失したり閲覧できなくなったりすれば意味がありません。バックアップとアクセス管理まで含めて運用が必要です。
【給与明細の保管期間】に関するよくある質問(FAQ)
Q1:給与明細は3年間保存すれば捨てても問題ありませんか?
A1:従業員本人には法律上の一律の保存義務がないため、3年経過後に処分しても、それだけで違法にはなりません。ただし、未払い賃金や残業代の確認に備えるなら、最低5年間を目安に保管することをおすすめします。
Q2:会社は退職した従業員の給与明細を5年間保存する義務がありますか?
A2:労働基準法第109条は賃金台帳や労働関係の重要書類について保存義務を定めており、原則5年間、経過措置として当分の間3年間です。ただし、給与明細の控えそのものについて独立した一律の保存期間を定めた規定とは区別する必要があります。税務関係書類には別の保存ルールもあります。
Q3:退職した会社に給与明細の再発行を依頼できますか?
A3:依頼することは可能です。会社がデータを保管していれば再交付に応じてもらえる場合があります。ただし、紛失後の再発行を独立して義務付ける明文規定はありません。まずは元勤務先の人事・総務部門に相談しましょう。
Q4:給与明細を電子データだけで保管しても問題ありませんか?
A4:従業員本人の資料管理としては、PDFなどの電子データで保管する方法も実用的です。会社から電子交付された明細は、退職後に閲覧できなくなる可能性もあるため、自分の端末や安全な保存先にダウンロードしておくと安心です。
Q5:扶養控除等申告書の7年間保存は従業員本人にも適用されますか?
A5:原則として、7年間の保存義務を負うのは申告書を受け取った給与支払者です。従業員本人が毎月の給与明細や扶養控除等申告書を7年間保存しなければならないという意味ではありません。
Q6:確定申告をする場合、給与明細や源泉徴収票を提出しなければなりませんか?
A6:給与所得の源泉徴収票は、2019年4月1日以降、確定申告書への添付・提示が原則不要になっています。ただし、申告内容を正確に入力するために源泉徴収票の情報は必要です。給与明細も控除額や支給額を確認する資料として保管しておくと便利です。
2026年11月時点の給与明細保管ルールを整理すると、従業員本人には給与明細を一定期間保存する法的義務はありません。一方、会社には労働基準法第108条・第109条に基づく賃金台帳などの作成・保存義務があります。
労働基準法第109条の保存期間は原則5年間ですが、第143条の経過措置によって当分の間3年間です。また、一般の賃金請求権についても原則5年間とされながら、現在は3年間の経過措置が適用されています。
加えて、所得税法第231条による給与明細の交付義務、源泉徴収票の交付期限、扶養控除等申告書の7年間保存、法人税関係書類の7年間保存など、書類ごとに異なるルールがあります。
従業員本人にとって最も実用的な対応は、給与明細を最低5年間保管し、退職前には電子データをダウンロードしておくことです。未払い賃金や残業代の疑いがある場合には、給与明細だけでなく勤怠記録や雇用契約書も一緒に保管しておきましょう。
給与明細は、毎月の収入を知らせるだけの書類ではありません。自分の労働に対して正しく賃金が支払われているかを確認するための大切な記録です。法律上の義務の有無だけで判断せず、将来の税務手続きや労働トラブルに備えた管理を心掛けることが、2026年以降も安心して働くための基本になります。
主な根拠資料(2026年時点)
- 厚生労働省「労働基準法」第108条・第109条・第115条・第143条
- 厚生労働省「労働基準法施行規則」第54条・第56条
- 国税庁「給与等の支払明細書の交付」
- 国税庁「給与所得者の扶養控除等申告書等の保存期間」(令和8年4月1日現在)
- 国税庁「給与所得の源泉徴収票の提出範囲と提出枚数等」
- 国税庁「帳簿書類等の保存期間」(令和8年4月1日現在)