2026年、子供のアルバイト収入や扶養控除をめぐる税制が大きく変わる。これまで「103万円の壁」「123万円の壁」と呼ばれてきた給与収入の基準は、2026年分の所得税では新たに136万円へ引き上げられる。加えて、19歳以上23歳未満の大学生年代については、年収197万円まで特定親族特別控除の対象となる仕組みが整備されている。
子供の扶養控除は何歳から適用されるのか、16歳未満は本当に控除を受けられないのか、16~18歳と19~22歳では控除額がどう違うのか。こうした疑問に加え、2026年の最新所得基準、大学生のアルバイト収入159万円・197万円の意味、社会保険の150万円基準、共働き家庭での扶養の選び方、年末調整の必要書類まで整理する。
【基本知識】子供の扶養控除は何歳から?16歳未満が対象外となる理由
子供の扶養控除を理解するうえで最初に押さえたいのが、所得税法上の年齢区分だ。扶養控除は、扶養している子供の年齢や所得、生計を一にしているかどうかなどの条件によって適用が決まる。
16歳未満は所得税の扶養控除が0円所得税では、原則として、その年の12月31日時点で16歳以上の扶養親族が扶養控除の対象となる。
そのため、15歳以下の子供を養育していても、所得税の扶養控除そのものは受けられない。これは子供を扶養していないと判断されるからではなく、年少扶養親族に対する所得税の扶養控除が廃止されているためだ。
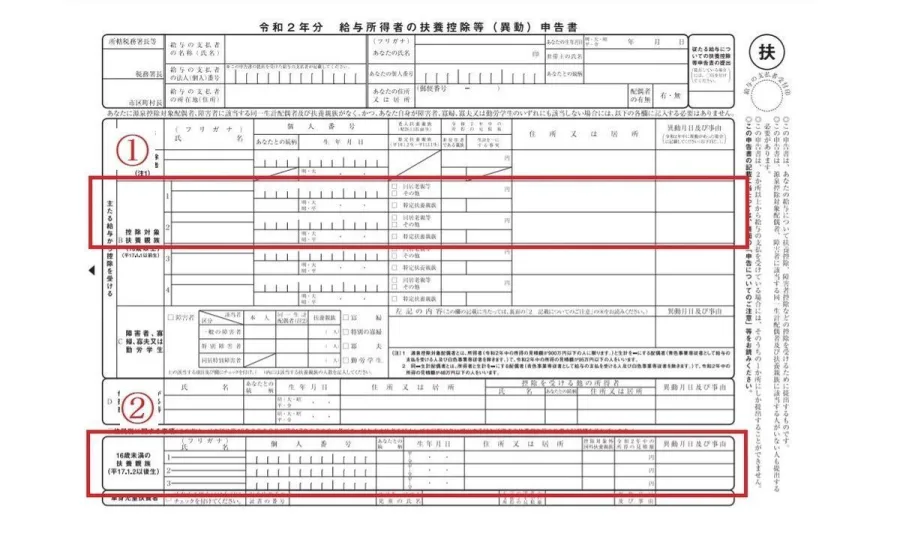
ただし、16歳未満の子供の情報が税務手続きで不要になるわけではない。住民税の非課税限度額の判定などに扶養親族の人数が関係するため、勤務先に提出する扶養控除等申告書には16歳未満の扶養親族についても記載する必要がある。
16歳以上になると控除対象になる子供が16歳になると、一定の所得要件などを満たすことを条件に所得税の扶養控除を受けられる。
ただし、16歳になった誕生日から自動的に控除されるわけではない。判定は原則として、その年の12月31日時点の年齢で行われる。
例えば、2026年中に16歳になった子供については、2026年12月31日時点で16歳以上であれば、その年の扶養控除の年齢要件を満たす。
同様に、19歳以上23歳未満という特定扶養親族の年齢区分も、12月31日時点で判定する。大学への進学や卒業、就職のタイミングだけで判断しないことが大切だ。
扶養控除を受けるための基本条件扶養控除の対象となるには、年齢以外にも次の条件がある。
- 配偶者以外の親族であること。
- 納税者と生計を一にしていること。
- 2026年分の合計所得金額が62万円以下であること。
- 青色事業専従者として給与を受けている人など、制度上の対象外に該当しないこと。
特に注意したいのが、合計所得金額と給与収入の違いだ。アルバイトの年収として一般的に話題になる金額は給与収入であり、税法上の所得金額とは異なる。
2026年分は給与所得控除の最低保障額が74万円となるため、給与収入だけの場合、136万円から74万円を差し引いた62万円が合計所得金額となる。この計算が、新しい136万円という基準の根拠だ。
【2026年最新】16歳未満・16~18歳・19~22歳の扶養控除額と年収基準
2026年の扶養控除で最も重要なのは、子供の年齢によって控除額が変わること、そして19~22歳には特定親族特別控除という追加的な仕組みがあることだ。
国税庁の令和8年分の税制改正資料によると、扶養親族の所得要件は合計所得金額58万円以下から62万円以下へ変更される。給与収入だけの場合の基準は123万円から136万円へ引き上げられる。
年齢別の扶養控除額一覧| 子供の年齢(12月31日時点) | 給与収入の目安 | 所得税の控除額 | 制度上の区分 |
|---|---|---|---|
| 16歳未満 | 年齢区分による扶養控除なし | 0円 | 年少扶養親族 |
| 16~18歳 | 136万円以下 | 38万円 | 一般の控除対象扶養親族 |
| 19~22歳 | 136万円以下 | 63万円 | 特定扶養親族 |
| 19~22歳 | 136万円超159万円以下 | 63万円 | 特定親族特別控除 |
| 19~22歳 | 159万円超164万円以下 | 61万円 | 特定親族特別控除 |
| 19~22歳 | 164万円超169万円以下 | 51万円 | 特定親族特別控除 |
| 19~22歳 | 169万円超174万円以下 | 41万円 | 特定親族特別控除 |
| 19~22歳 | 174万円超179万円以下 | 31万円 | 特定親族特別控除 |
| 19~22歳 | 179万円超184万円以下 | 21万円 | 特定親族特別控除 |
| 19~22歳 | 184万円超189万円以下 | 11万円 | 特定親族特別控除 |
| 19~22歳 | 189万円超194万円以下 | 6万円 | 特定親族特別控除 |
| 19~22歳 | 194万円超197万円以下 | 3万円 | 特定親族特別控除 |
| 23歳以上70歳未満 | 136万円以下 | 38万円 | 一般の控除対象扶養親族 |
※給与収入のみで、ほかに所得がない場合の目安。各控除には生計を一にすることなどの要件がある。実際の適用額は合計所得金額によって判定する。
16~18歳は38万円の所得控除高校生年代に当たる16~18歳の子供は、合計所得金額62万円以下、給与収入だけなら136万円以下であれば、一般の控除対象扶養親族となる。
所得税の控除額は38万円だ。
ここでいう38万円は、納税者の所得から差し引く所得控除額であり、38万円がそのまま現金で戻ってくるわけではない。実際の節税額は、親の課税所得や適用される所得税率などによって変わる。
19~22歳は特定扶養親族として63万円大学生や専門学校生が多い19~22歳の子供は、特定扶養親族に該当する可能性がある。
この年齢区分では、給与収入が136万円以下であれば、原則として63万円の特定扶養控除を受けられる。
一般の扶養控除38万円と比べて25万円大きい。教育費や生活費の負担が重くなりやすい大学生年代について、親の税負担を軽減する仕組みだ。
ただし、子供のアルバイト収入が136万円を超えると、従来の特定扶養親族としての扶養控除は受けられなくなる。そこで関係してくるのが、次に説明する特定親族特別控除である。
【大学生のアルバイト】年収159万円・197万円でも扶養控除を受けられる?
2026年の税制改正で特に注目されるのが、19歳以上23歳未満の親族を対象とした特定親族特別控除だ。
従来の扶養控除では、大学生のアルバイト収入が一定額を超えると、親が受ける控除がなくなるという問題があった。特定親族特別控除は、子供の収入が増えても親の控除額を段階的に残すことで、働き方を調整しやすくする制度である。
年収136万円を超えても控除がゼロになるわけではない2026年分では、19歳以上23歳未満の子供について、合計所得金額が62万円を超え123万円以下であれば、特定親族特別控除の対象となる。
給与収入だけなら、136万円超197万円以下が対象範囲だ。
つまり、大学生のアルバイト収入が136万円を超えたからといって、直ちに親の控除がすべてなくなるわけではない。
この制度では、子供の所得が増えるほど控除額が段階的に減少する。年収159万円以下の範囲では、所得税の控除額は最大63万円を維持できる。
159万円までは最大63万円の控除特定親族特別控除で重要な数字が159万円だ。
子供の給与収入が136万円を超えて159万円以下であれば、親は最大63万円の所得控除を受けられる。
例えば、大学生の子供のアルバイト収入が年間150万円だった場合、従来の扶養控除の対象からは外れるものの、特定親族特別控除によって親の所得から63万円を控除できる。
この仕組みによって、大学生が一定程度アルバイト収入を増やしても、親の税負担が急激に増える事態を緩和できる。
年収197万円まで対象だが、控除額は3万円もう一つの注目点が197万円という数字だ。
特定親族特別控除の対象となる給与収入の上限は197万円。したがって、大学生年代の子供が197万円まで稼いだ場合でも、親は控除を受けられる可能性がある。
ただし、197万円まで63万円の控除が維持されるわけではない。
給与収入が194万円を超えて197万円以下の場合、所得税の控除額は3万円まで縮小する。197万円を超えると、原則として特定親族特別控除の対象外になる。
つまり、159万円は最大63万円の控除を維持できる基準、197万円は控除を受けられる最後の給与収入の基準という違いがある。
103万円・123万円・136万円の壁はどう変わった?扶養控除の年収基準を調べると、103万円、123万円、136万円という3つの数字が出てくる。これらは適用される年分が異なるため、混同しないことが大切だ。
- 103万円:2024年分までの旧基準。給与所得控除55万円と所得要件48万円を合わせた金額。
- 123万円:2025年分の基準。給与所得控除65万円と所得要件58万円を合わせた金額。
- 136万円:2026年分の新基準。給与所得控除74万円と所得要件62万円を合わせた金額。
2026年度税制改正は2026年12月1日に施行され、2026年分の所得税から適用される。国税庁は、11月までの給与の源泉徴収事務には変更がなく、12月の年末調整で改正後の基準を反映することを案内している。
そのため、2026年の途中まで旧基準で給与計算されていた場合でも、年末調整で年間の所得税額が精算される点を理解しておきたい。
子供本人の所得税がかからない基準は別にあるもう一つ、見落とされやすいのが子供本人の所得税だ。
2026年分は、給与所得控除の最低保障額74万円と所得税の基礎控除104万円を合わせることで、給与収入だけでほかに所得がない場合、178万円以下なら原則として本人の所得税がかからない仕組みとなっている。
ただし、これは子供本人の所得税に関する基準であり、親が扶養控除を受けられる基準とは別物だ。
例えば、子供が年収150万円の場合、本人の所得税は原則として発生しない一方、親は特定親族特別控除の対象となり得る。加えて、社会保険の扶養については別の判定が必要になる。
年収178万円まで本人の所得税がかからないからといって、親の税法上・社会保険上の扶養にそのまま残れるわけではない。
【徹底比較】税法上の扶養と社会保険上の扶養は何が違う?
子供のアルバイト収入を考える際、最も注意したいのが税法上の扶養と社会保険上の扶養を同じものとして扱ってしまうことだ。
両者は目的も判定方法も異なる。税法上の扶養は親の所得税や住民税を計算する制度であり、社会保険上の扶養は健康保険や年金制度に関係する制度だ。
19~22歳の社会保険の扶養は150万円未満日本年金機構は、2025年10月1日から、19歳以上23歳未満の親族について、健康保険の被扶養者認定における年間収入要件を従来の130万円未満から150万円未満へ変更した。
この変更は、税制上の特定扶養控除の見直しに合わせたものだが、197万円まで認められる特定親族特別控除とは基準が異なる。
例えば、大学生の子供が年収160万円の場合、親は所得税の特定親族特別控除を受けられる可能性がある。一方、社会保険では年間収入150万円未満という基準を超えるため、原則として親の健康保険の被扶養者から外れることになる。
2026年10月には106万円の壁も変更社会保険では、これまで短時間労働者について月額賃金8万8,000円以上、年収換算で約106万円という要件が設けられていた。
しかし、2026年10月1日、日本年金機構は短時間労働者の社会保険加入に関する賃金要件の撤廃を公表した。
2026年11月時点では、短時間労働者について、週の所定労働時間20時間以上、従業員51人以上の企業で働くこと、学生ではないことなど、残る加入要件を確認する必要がある。
つまり、106万円という年収だけで社会保険加入の有無を判断する従来の考え方は、すでに変更されている。
なお、学生は短時間労働者の加入要件における学生除外の対象となるが、通常の被扶養者認定の収入要件は別に確認しなければならない。
2026年の税金と社会保険の基準を整理- 所得税・一般扶養控除:給与収入136万円以下。
- 所得税・19~22歳の特定扶養控除:給与収入136万円以下で63万円。
- 所得税・19~22歳の特定親族特別控除:給与収入136万円超197万円以下で段階的に控除。
- 社会保険・19~22歳:年間収入150万円未満が被扶養者認定の基準。
- 社会保険・その他の年齢:原則130万円未満。ただし、勤務先で本人が社会保険の加入要件を満たす場合は別途加入する。
社会保険の被扶養者認定では、過去の年間収入だけでなく、認定時点からの年間収入見込みも重要になる。2026年4月からは、労働条件通知書などに記載された契約内容を基に年間収入を判定する取り扱いも始まっている。
年収の基準だけを見て判断せず、勤務先の労働時間、企業規模、学生かどうか、加入している健康保険の認定基準まで確認することが必要だ。
【共働き・別居家庭】子供の扶養控除はどちらの親が受ける?
共働き家庭では、夫と妻のどちらが子供の扶養控除を申告するべきなのかという問題が生じる。
また、大学進学で子供が一人暮らしを始めた場合や、親の転勤によって家族が別居した場合でも扶養控除を受けられるのかは、実務上よく確認されるポイントだ。
共働きの場合、同じ子供を二重に扶養することはできない所得税・住民税とも、同じ子供を夫婦の双方がそれぞれ自分の扶養親族として申告し、重複して控除を受けることは認められない。
そのため、夫婦間でどちらが子供を扶養親族として申告するのかを決めておく必要がある。
一般的には、双方の課税所得や適用税率を比較し、控除による節税効果が大きくなる方を検討する。ただし、給与年収が高い方を選べば必ず有利になるという単純な仕組みではない。
例えば、夫婦の一方に十分な課税所得がなく、もう一方に課税所得がある場合は、控除を受ける側によって実際の節税効果が変わる。子供が複数いる家庭では、子供ごとに申告先を整理する方法もある。
なお、税法上の扶養と健康保険上の被扶養者は別制度なので、税金で申告した親がそのまま健康保険上の扶養者になるとは限らない。
大学生が一人暮らしをしていても扶養控除は可能扶養控除の条件である「生計を一にする」は、必ずしも同じ住所に住んでいることを意味しない。
国税庁の説明では、勤務や修学、療養などの事情で別居していても、生活費や学資金、療養費などを継続的に送金している場合には、生計を一にするものとして扱われる。
したがって、大学進学で子供が実家を離れ、学生寮やアパートで生活していても、親が生活費や学費を負担している実態があれば、扶養控除の対象となる可能性がある。
重要なのは、単に親子関係があることではなく、経済的な生活共同体として生計を共にしているかどうかだ。
仕送りは記録を残しておく別居している子供の生活費や学費を負担している場合、銀行振込などの記録を残しておくと、扶養関係を説明する際に役立つ。
特に国外に住んでいる子供については、親族関係書類や送金関係書類など、国内居住の親族とは異なる確認書類が必要になる場合がある。
海外留学などで子供が国外に居住しているケースでは、年齢や留学の状況、送金額などによって扶養控除の適用条件が変わるため、通常の国内別居とは分けて確認したい。
【2026年年末調整】扶養控除に必要な書類と申告時の注意点
扶養控除を受けるためには、年末調整や確定申告で必要事項を申告しなければならない。
2026年は所得要件の変更と特定親族特別控除の適用が関係するため、従来の申告内容をそのまま使わず、子供の年齢と年間収入見込みを確認しておくことが大切だ。
扶養控除等申告書に子供の情報を記載する会社員が勤務先の年末調整で扶養控除を受ける場合、基本となるのが「給与所得者の扶養控除等(異動)申告書」だ。
主に確認する情報は次のとおり。
- 子供の氏名、生年月日、住所。
- 納税者との続柄。
- 子供の年間所得見積額。
- 同居・別居などの状況。
- 扶養親族の区分。
16歳未満の子供についても、住民税に関係する情報として申告書への記載が必要になる。
特定親族特別控除を受ける場合の申告書19歳以上23歳未満の子供が136万円を超える給与収入を得ている場合は、特定親族特別控除の対象になるかを確認する。
年末調整でこの控除を受けるには、勤務先に「給与所得者の特定親族特別控除申告書」を提出する必要がある。
2026年分の年末調整では、基礎控除申告書、配偶者控除等申告書、特定親族特別控除申告書、所得金額調整控除申告書が一体となった様式も用いられる。
子供の給与収入が136万円を超えているからといって、申告を諦める必要はない。特定親族特別控除の対象になる場合は、収入見込みを正しく申告することが大切だ。
年末調整で準備しておきたい書類- 扶養控除等(異動)申告書:扶養親族の基本情報を申告する。
- 特定親族特別控除申告書:19~22歳の子供について、特定親族特別控除を申告する。
- 給与明細・源泉徴収票など:子供の年間給与収入を確認するために用意しておくと便利。提出の要否は勤務先に確認する。
- 親族関係書類・送金関係書類:国外居住親族を扶養する場合などに必要となる。
- 仕送りの記録:別居する子供の生活費や学費を負担している場合に、経済的な扶養関係を説明する資料として保管しておく。
なお、国内に住む子供について、これらすべての資料を一律に添付するわけではない。勤務先から求められる書類と、実際の扶養状況に応じて準備すればよい。
2026年は12月の年末調整が重要2026年度税制改正は12月1日施行で、2026年分の所得税に適用される。
国税庁は、2026年11月までの給与の源泉徴収事務については変更がなく、12月に行う年末調整で新しい基礎控除、給与所得控除、扶養親族の所得要件などを反映することを案内している。
そのため、2026年の途中で扶養控除の基準を123万円として確認していた家庭でも、年末調整では136万円という新しい所得要件を確認する必要がある。
特に、これまで扶養控除の対象外と考えていた子供の給与収入が123万円を超え136万円以下の場合、新しい要件によって扶養控除の対象となる可能性がある。
勤務先から配付される2026年分の年末調整書類を確認し、申告漏れを防ぎたい。
【扶養控除の子供】に関するよくある質問(FAQ)
Q1:子供の扶養控除は何歳から受けられますか?
A1:所得税の扶養控除は原則16歳から受けられる。16歳未満は所得税の扶養控除額が0円だが、住民税の非課税限度額の判定などに関係するため、申告書への記載が必要になる場合がある。
Q2:2026年は子供のアルバイト年収が136万円でも扶養に入れますか?
A2:給与収入だけでほかに所得がない場合、合計所得金額は62万円となるため、基本的な所得要件を満たす。16歳以上の子供であれば、年齢などの条件に応じて一般扶養控除または特定扶養控除の対象となる。
Q3:大学生の子供が年収197万円でも親の扶養控除は受けられますか?
A3:19歳以上23歳未満でほかの条件を満たす場合、特定親族特別控除の対象となる。給与収入197万円以下なら対象範囲だが、197万円付近の控除額は3万円であり、最大63万円ではない。
Q4:大学生の子供が年収159万円なら親の控除はいくらですか?
A4:19歳以上23歳未満で給与収入159万円以下の場合、特定親族特別控除によって親は最大63万円の所得控除を受けられる。
Q5:子供が年収150万円の場合、社会保険の扶養から外れますか?
A5:19歳以上23歳未満の場合、健康保険の被扶養者認定基準は原則150万円未満であるため、150万円ちょうどでは基準を満たさない。なお、税法上は特定親族特別控除の対象となる可能性がある。
Q6:16歳未満の子供は住民税の扶養控除を受けられますか?
A6:16歳未満の子供に対する住民税の扶養控除額も原則0円。ただし、住民税の非課税限度額の判定などでは扶養親族の人数に含まれるため、申告が重要になる。
Q7:大学生の子供が一人暮らしをしていても扶養控除を受けられますか?
A7:受けられる可能性がある。「生計を一にする」は同居を絶対条件としておらず、親が継続的に生活費や学費を送金している場合などは、別居でも扶養親族として認められることがある。
2026年の子供の扶養控除は、年齢と所得の両方を確認することが欠かせない。
16歳未満は所得税の扶養控除がなく、16~18歳は給与収入136万円以下で38万円の控除、19~22歳は同じ136万円以下で63万円の特定扶養控除が基本となる。
加えて、19~22歳については特定親族特別控除が設けられ、給与収入159万円以下なら最大63万円、197万円以下なら段階的に縮小した控除を受けられる。
ただし、税法上の扶養と社会保険上の扶養は別に考えなければならない。19~22歳の社会保険の収入要件は原則150万円未満であり、税法上の197万円という上限とは大きな違いがある。
また、2026年12月1日から所得税の新基準が適用されるため、年末調整では子供の年間収入を改めて確認したい。
家庭ごとに子供の年齢、アルバイト収入、進学先、仕送りの状況、親の課税所得は異なる。年収の数字だけで判断せず、税金・社会保険・住民税の3つを分けて確認することが、扶養控除を正しく活用するための基本となる。
主な制度根拠: 国税庁「令和8年分年末調整のしかた」「令和8年度税制改正資料」「扶養控除・特定親族特別控除」、日本年金機構「被扶養者認定基準」、厚生労働省「2026年10月の社会保険適用改正」、自治体の令和9年度住民税改正資料。