「カードローンを申し込みたいけれど、審査に通るか不安」「他社から借入れがあっても利用できるカードローンはある?」「審査が甘い金融機関を選びたい」――こうした悩みから、審査が緩いカードローンを探す人は少なくありません。しかし、2026年11月現在、正規の金融機関や貸金業者が審査なしで融資するカードローンは存在しません。貸金業者には貸金業法に基づく返済能力の調査義務があり、銀行も独自の審査体制を設けています。
一方、審査基準や申込条件、確認方法は金融機関によって異なります。銀行カードローンと消費者金融では適用される法律や総量規制の扱いも違い、収入、信用情報、他社借入件数によって審査結果が変わることもあります。金融庁や日本貸金業協会などの公的情報を踏まえ、審査に通りやすい商品を探す際の考え方から、危険な無登録業者の見分け方まで解説します。
【結論】審査が緩いカードローンは本当に存在する?2026年の実態
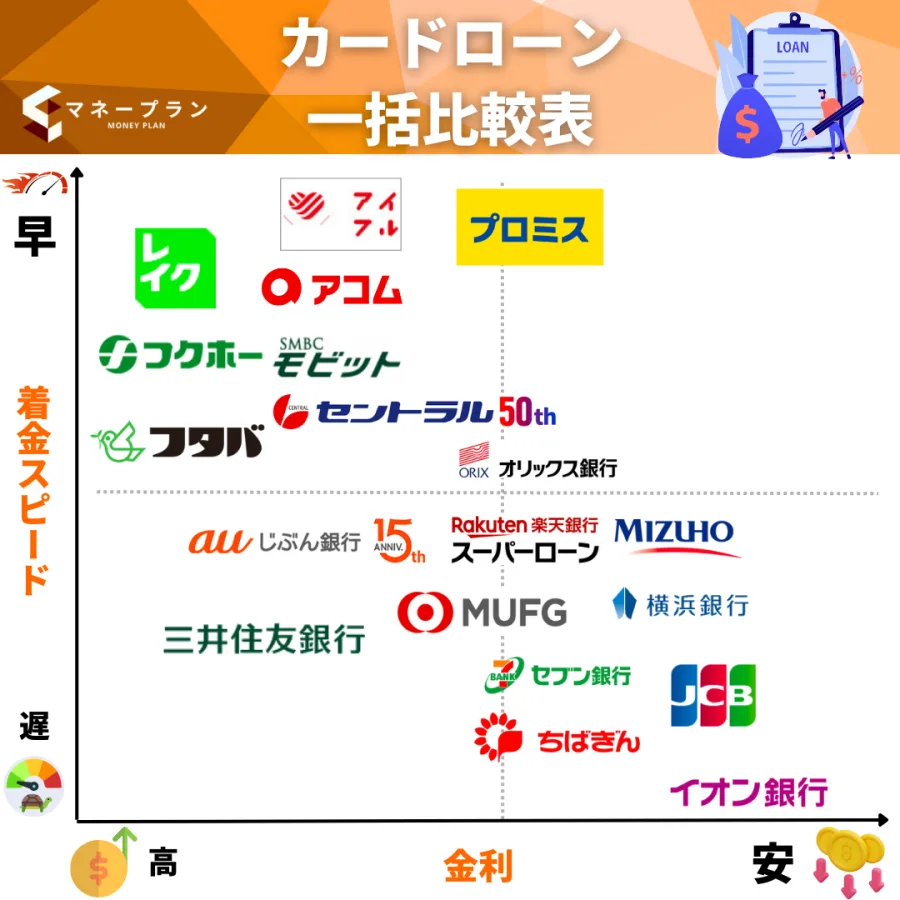
最初に押さえておきたいのは、「審査が緩い」という言葉と「審査に通りやすい可能性がある」という言葉は同じではないという点です。
カードローンの審査では、申込者の収入や借入状況、信用情報などを確認します。ただし、審査で重視する項目や評価方法、融資可能と判断する具体的な基準は金融機関ごとに異なります。
審査が甘いと公的に認められたカードローンはない銀行や消費者金融のカードローンには、それぞれ申込条件や審査基準があります。しかし、金融庁が特定のカードローンを「審査が甘い」「誰でも通る」と認定しているわけではありません。
日本信用情報機構(JICC)も、ローン審査では年齢、勤務年数、居住年数、年収、借入件数、借入総額、支払遅延の有無などを参考に、各社が独自の基準で総合的に判断すると説明しています。
そのため、ある金融機関で審査に落ちた人が、別の金融機関でも必ず否決されるとは限りません。審査の評価方法や申込条件が異なるためです。ただし、別会社への申込みで審査通過が保証されるわけでもありません。
「審査に通りやすい」と考えられる人の特徴一般的に、次のような条件が整っている人は、返済能力を判断するうえでプラスの材料を持っていると考えられます。
- 毎月一定の給与や事業収入がある
- 現在の借入残高が少なく、返済負担に余裕がある
- クレジットカードやローンの支払いを期日どおりに行っている
- 申込内容と提出書類の情報が一致している
- 希望借入額が収入に対して過大ではない
- 他社の借入れを含めても無理のない返済計画を立てられる
正社員であることだけが審査通過の条件ではありません。パート、アルバイト、自営業者などでも、商品ごとの申込条件を満たし、安定した収入が確認できれば申込みの対象になる場合があります。
ただし、収入の種類や勤続期間、事業の継続状況などの評価は各社で異なります。雇用形態だけを理由に審査結果を予測することはできません。
2026年のカードローン審査で知っておきたいこと2026年11月時点でも、貸金業者には貸金業法に基づく返済能力調査が求められています。銀行についても、過剰貸付けを防止するための審査態勢の整備が進められてきました。
全国銀行協会は2017年3月、銀行による消費者向け貸付けについて審査態勢などの整備を徹底する申し合わせを公表しています。また、金融庁は2018年8月、カードローンを取り扱う108行を対象とした実態調査の結果を公表しました。
こうした経緯からも、銀行カードローンが総量規制の対象外だからといって、簡単に借りられるわけではないことが分かります。
【審査基準】カードローンの審査では何を確認される?落ちる理由も解説
カードローンの審査では、申込者が借りたお金を継続的に返済できるかどうかが重要です。年収だけで判断されるわけではなく、現在の借入状況や信用情報なども確認されます。
1.年収と毎月の安定収入年収は返済能力を判断する基本的な情報です。ただし、年収が高ければ必ず審査に通るわけではありません。
例えば、年収が高くても住宅ローンや自動車ローン、カードローンなどの返済負担が大きければ、新たな借入れを返済する余力が少ないと評価される可能性があります。
反対に、年収が比較的少なくても、継続的な収入があり、既存の借入れが少なく、無理のない借入希望額であれば、審査の対象となる場合があります。
2.信用情報と過去の返済履歴信用情報とは、ローンやクレジットカードなどの契約内容、借入残高、返済状況、延滞などの取引情報を指します。
日本国内では、主に次の信用情報機関が個人の信用情報を管理しています。
- CIC:クレジットカード会社や信販会社などが加盟する指定信用情報機関。
- JICC:消費者金融会社などが加盟する指定信用情報機関。
- 全国銀行個人信用情報センター(KSC):銀行や銀行関連の金融機関などが加盟する信用情報機関。
カードローン会社は、加盟する信用情報機関の情報などを参考に審査を行います。過去の長期延滞、債務整理、保証履行、強制解約などの情報が審査に影響する可能性があります。
JICCでは、契約内容や返済状況に関する情報について、契約継続中および契約終了後5年以内を基本とする登録期間を定めています。また、申込みに関する情報は照会日から6か月以内が登録期間です。CICでも、クレジット情報は契約期間中および契約終了後5年間、申込情報は照会日から6か月間保有されます。
なお、信用情報機関に情報が登録されていること自体が問題なのではありません。正常に返済している契約情報も登録されます。重要なのは、登録されている情報の内容です。
3.他社借入件数と借入総額すでに複数の金融機関から借りている場合、新たな借入れによって毎月の返済負担が増えるため、審査で慎重に確認されます。
審査では、他社借入件数だけでなく、借入総額や毎月の返済額なども重要な判断材料になります。
例えば、同じ年収300万円の人でも、他社借入れがない人と、複数社から合計80万円を借りている人では、返済余力の評価が異なる可能性があります。
ただし、「他社借入れが3件以上なら必ず落ちる」といった全社共通の基準は公表されていません。件数だけでなく、残高や返済履歴、収入とのバランスを含めて判断されます。
4.勤務先・勤続年数・居住状況勤務先や勤続年数、居住年数なども、申込者の状況を把握するための情報です。
勤続年数が短い場合や、転職直後で収入の継続性を確認しにくい場合は、追加資料を求められることがあります。一方、勤続年数が長いからといって審査通過が保証されるわけではありません。
カードローン審査に落ちる主な理由- 収入に対して希望借入額が大きすぎる
- 他社借入件数や借入残高が多い
- 過去にローンやクレジットカードの延滞がある
- 総量規制の上限に達している
- 申込内容と本人確認書類の情報が一致しない
- 収入の継続性や返済能力を十分に確認できない
- 短期間に複数のローンへ申し込んでいる
- 各金融機関が定める申込条件を満たしていない
審査に落ちた場合でも、金融機関が否決理由を詳しく説明するとは限りません。信用情報機関も、個別の金融機関が審査に落とした理由までは把握していません。
まずは自身の信用情報を開示し、延滞や借入残高、申込履歴などに誤りがないか確認することが現実的な対応です。
【徹底比較】銀行カードローンと消費者金融はどちらが審査に通りやすい?
審査に不安がある人が比較したいのが、銀行カードローンと消費者金融のカードローンです。
両者には法律上の違いがあり、金利、審査方法、融資までの時間、在籍確認の方法なども商品によって異なります。単純にどちらが甘いと決めつけるのではなく、自分の状況に合うサービスを選ぶことが大切です。
銀行と消費者金融の主な違い| 比較項目 | 銀行カードローン | 消費者金融カードローン |
|---|---|---|
| 主な規制 | 銀行法など | 貸金業法 |
| 総量規制 | 法律上の総量規制の対象外 | 原則として年収の3分の1まで |
| 審査体制 | 銀行独自の審査。保証会社の審査を含む商品もある | 貸金業者が返済能力や信用情報を確認 |
| 金利 | 商品・利用限度額・審査結果によって異なる | 商品・利用限度額・審査結果によって異なる |
| 融資までの時間 | 審査や手続きによって異なる | 最短即日対応の商品もある |
| 在籍確認 | 電話や書類など、金融機関の方針による | 電話や書類など、金融機関の方針による |
| 向いている人 | 金利や返済条件を重視して比較したい人 | 申込条件や融資までの時間を重視したい人 |
銀行カードローンのメリットは、商品によって比較的低い金利が設定されている場合があることです。銀行口座との連携や返済方法など、既存の銀行サービスを利用しやすい商品もあります。
一方、銀行は貸金業法の総量規制の対象外ですが、だからといって年収や借入状況を確認せずに融資するわけではありません。
2018年の金融庁による銀行カードローン実態調査では、過剰貸付け防止のための融資審査態勢や年収証明書の取得、保証会社への審査依存などが検証対象となりました。
銀行カードローンは、総量規制を避ける目的で選ぶものではなく、金利や返済条件を比較したうえで検討する金融商品です。
消費者金融カードローンのメリットと注意点消費者金融のカードローンは、Web申込みやスマートフォンを利用した手続きに対応する商品が多く、審査結果の連絡や融資までの手続きが比較的スムーズなサービスもあります。
また、申込条件によってはパートやアルバイトなどの収入も審査対象になります。
ただし、貸金業法の総量規制が適用されるため、貸金業者からの借入総額が年収の3分の1を超える新たな借入れは原則できません。
金利については、消費者金融だから必ず高い、銀行だから必ず安いと判断するのではなく、実際に適用される金利と返済総額を比較する必要があります。
金利比較で確認したい法律上の上限利息制限法では、元本の金額に応じて次の上限金利が定められています。
- 元本10万円未満:年20%
- 元本10万円以上100万円未満:年18%
- 元本100万円以上:年15%
これは法律上の上限であり、各社が実際に設定する金利とは異なります。
カードローンを比較する際は、広告に掲載されている最低金利だけで判断しないことが重要です。初回契約で適用される可能性のある上限金利、利用限度額、毎月の返済額、返済期間、ATM手数料などを確認しましょう。
【総量規制】年収の3分の1を超えると借りられない?他社借入との関係
カードローンを探す際に、必ず理解しておきたい制度が総量規制です。
総量規制とは、貸金業者による過剰な貸付けを防ぐため、原則として個人の借入総額を年収の3分の1までに制限する制度です。2010年6月に完全施行された改正貸金業法に基づいています。
年収300万円なら貸金業者からの借入上限は原則100万円例えば、年収300万円の人の場合、総量規制の基準額は100万円です。
すでに消費者金融A社から80万円を借りている場合、ほかの貸金業者から新たに借りられる金額は、原則として合計20万円までとなります。
重要なのは、1社ごとに年収の3分の1まで借りられる制度ではないという点です。複数の貸金業者からの借入残高を合算して判断します。
総量規制の対象になる借入れ・ならない借入れ金融庁の貸金業法Q&Aによると、総量規制の対象は貸金業者から個人が行う借入れです。
そのため、消費者金融やクレジットカードのキャッシングは原則として対象になります。一方、銀行のカードローンや住宅ローン、自動車ローンなど、銀行などの金融機関からの借入れは貸金業法の総量規制の対象外です。
また、クレジットカードのショッピング利用分も対象外ですが、同じカードに設定されたキャッシング枠による借入れは対象になります。
ただし、総量規制の対象外である銀行カードローンを利用すれば、必ず借りられるという意味ではありません。銀行は他社借入れも含めて返済能力を判断するため、既存の借入れが多ければ審査に影響する可能性があります。
収入証明書が必要になる基準貸金業者から借入れをする場合、一定の条件に該当すると年収を証明する書類の提出が法律上必要になります。
- 同一の貸金業者から50万円を超える借入れをする場合
- 他社からの借入れも含めた合計額が100万円を超える場合
提出書類の代表例は、源泉徴収票、給与明細書、確定申告書、所得証明書などです。
なお、この基準を下回っていても、金融機関が返済能力を確認するために追加で収入証明書を求める場合があります。
年収を実際より多く申告したり、他社借入れを隠したりする行為は避けてください。信用情報との照合などで申告内容に相違が判明すれば、審査に悪影響を及ぼす可能性があります。
【申込前の確認事項】在籍確認・必要書類・審査通過のポイント
カードローンの審査に不安がある場合、申込み前に自分の状況を整理しておくことが大切です。特に、在籍確認や本人確認書類、収入証明書については、金融機関によって対応が異なります。
在籍確認は必ず勤務先への電話がある?在籍確認とは、申込者が申告した勤務先で実際に働いているかどうかを確認する手続きです。返済能力を判断するための確認の一つとして行われます。
ただし、すべてのカードローンで勤務先への電話が必須というわけではありません。
例えば、アコムは公式FAQで、勤務先への在籍確認の電話は行わず、書面や申告内容によって確認すると案内しています。一方、PayPay銀行は原則として勤務先への電話を行わないものの、審査状況によっては一部の申込者に電話で確認する場合があると説明しています。
このように、電話による確認の有無は金融機関や審査状況によって違います。
勤務先への電話を避けたい人は、申込み前に公式FAQや商品説明で在籍確認の方法を確認しておきましょう。「電話連絡なし」と書かれていても、追加確認が必要になった場合の対応まで確認しておくと安心です。
カードローン申込みで必要になる主な書類一般的な申込みでは、次のような書類が必要になる場合があります。
- 本人確認書類:運転免許証、マイナンバーカード、在留カードなど
- 収入証明書:源泉徴収票、給与明細書、確定申告書、所得証明書など
- 勤務先情報:勤務先名、所在地、電話番号など
- 振込先口座情報:本人名義の銀行口座など
実際に必要な書類は、申込者の状況や希望限度額、金融機関の手続きによって異なります。書類の有効期限や提出方法についても、各社の案内を確認してください。
カードローン審査に申し込む前に確認したい5つのポイント1.信用情報を確認する
過去の延滞や現在の借入残高など、自身の信用情報を確認しましょう。CICやJICC、全国銀行個人信用情報センターでは、本人による情報開示手続きが用意されています。
2.他社借入れを正確に把握する
借入先、借入残高、毎月の返済額を整理します。借入件数だけでなく、合計返済額が家計に与える影響を確認することが大切です。
3.希望額を必要最小限にする
必要以上に大きな利用限度額を希望すると、返済能力とのバランスを慎重に判断される可能性があります。必要な金額と返済できる金額を基準に考えましょう。
4.申込内容を正確に入力する
年収、勤務先、勤続年数、他社借入れなどは、実際の状況に合わせて申告してください。入力ミスや書類との不一致を防ぐことも重要です。
5.短期間に複数社へ申し込まない
ローンの申込情報は信用情報機関に一定期間登録されます。JICCやCICでは申込情報の保有期間が6か月間とされています。短期間に多数の申込みを繰り返すのではなく、商品内容と申込条件を確認してから検討しましょう。
これらは審査通過を保証する方法ではありません。しかし、申込み前に確認しておけば、書類不備や申告ミス、返済計画の見落としを防ぎやすくなります。
【危険性を検証】審査なし・必ず借りられる業者には要注意!安全な選び方
「審査なしで即日融資」「ブラックでも必ず借りられる」「他社で断られた人も100%融資」といった広告には注意が必要です。
正規の貸金業者には返済能力を調査する義務があるため、誰にでも無条件で融資するという仕組みはありません。審査に不安を抱える人を狙い、無登録で貸付けを行う違法業者も存在します。
審査なしをうたう業者に潜むリスク金融庁は2026年9月18日更新の注意喚起で、無登録業者や登録番号を詐称する業者について警告しています。
違法業者は、「低金利で融資」「他店で断られた方でもOK」「簡単・即日融資」などの広告で利用者を勧誘することがあります。
特に注意したいのが、次のような手口です。
- 無登録の貸金業者:財務局長や都道府県知事の登録を受けずに貸付けを行う。
- 登録番号の詐称:実在する正規業者の登録番号や会社名を不正に使用する。
- 保証料の先払い詐欺:融資の前に保証料や信用実績を名目として送金させ、実際には融資しない。
- SNSの個人間融資:個人を装って勧誘し、違法な高金利や個人情報の悪用につなげる。
- 後払い・先払い買取現金化:売買を装いながら、実質的に高額な負担を発生させる。
金融庁によると、違法業者の中には、年20%を超える高金利で貸付けを行う業者もあります。短期間の小口融資でも、返済額が急激に膨らむ危険があります。
また、融資前に保証料などの名目でお金を振り込ませ、融資を実行せずに連絡を絶つ手口も確認されています。借りる前に金銭を要求された場合は、安易に応じないでください。
金融庁の登録貸金業者情報検索サービスで確認する消費者金融などの貸金業者を利用する場合は、金融庁の「登録貸金業者情報検索サービス」で登録状況を確認しましょう。
検索では、会社名、所在地、代表者名、電話番号などを手掛かりに登録情報を調べられます。
ただし、検索結果が表示されない場合でも、登録情報の更新時期と実際の登録時期にずれがある可能性があります。検索結果だけで判断せず、必要に応じて管轄の財務局や都道府県の貸金業担当窓口にも確認してください。
登録番号が広告に記載されていても、それだけで正規業者と判断するのは危険です。金融庁は、他社の登録番号を詐称する無登録業者にも注意を呼びかけています。
金利だけでなく返済総額と契約条件を比較する安全なカードローンを選ぶためには、金利だけでなく、毎月の返済額や完済までに必要な期間を確認が必要です。
特にチェックしたい項目は次のとおりです。
- 実際に適用される金利と金利の上限
- 利用限度額と借入可能額
- 毎月の最低返済額
- 返済方式と返済日
- 返済総額と完済までの期間
- ATM利用料や振込手数料
- 繰上返済・一括返済の方法
- 遅延損害金と返済が遅れた場合の対応
毎月の返済額が少なく設定されている商品でも、返済期間が長くなれば利息負担が増える可能性があります。借入れをする前に、公式の返済シミュレーションなどで無理なく完済できるか確認しましょう。
返済が難しい場合は新たな借入れより相談を優先すでに複数社への返済が厳しい場合、新しいカードローンで別の借入れを返済する方法は、債務を増やす結果につながるおそれがあります。
返済が難しくなっている場合は、現在借りている金融機関に返済方法を相談するほか、日本貸金業協会の貸金業相談・紛争解決センターを利用する方法もあります。
同センターでは、借入れや返済に関する相談、生活再建支援カウンセリング、貸付自粛制度などを案内しています。相談窓口の電話番号は0570-051-051で、受付時間は平日9時から17時までです。
借りられるかどうかだけでなく、借りた後に生活を維持しながら返済できるかどうかを優先して判断してください。
【審査緩いカードローン】に関するよくある質問(FAQ)
Q1:審査が甘いカードローンや審査なしで借りられる金融機関はありますか?
A1:正規の銀行や貸金業者が提供するカードローンには、審査なしで必ず借りられる商品はありません。ただし、金融機関ごとに審査基準や申込条件が異なるため、ある会社で否決されても、別の会社で審査対象になる可能性はあります。必ず借りられると宣伝する無登録業者には注意してください。
Q2:他社借入れが3件以上あってもカードローンの審査に通りますか?
A2:他社借入件数だけで一律に審査結果が決まるわけではありません。借入総額、毎月の返済額、年収、信用情報などを総合的に判断します。ただし、借入件数や残高が多いと返済負担が大きいと評価される可能性があります。
Q3:年収の3分の1を超えていても銀行カードローンなら借りられますか?
A3:銀行カードローンは貸金業法の総量規制の対象外です。そのため、貸金業者からの借入れが年収の3分の1を超えていても、法律上ただちに銀行から借りられなくなるわけではありません。ただし、銀行独自の審査があり、既存の借入れや返済能力によっては審査に通らないことがあります。
Q4:パートやアルバイトでもカードローンに申し込めますか?
A4:商品ごとの申込条件を満たしていれば、パートやアルバイトでも申し込めるカードローンがあります。重要なのは雇用形態だけではなく、継続的な収入や返済能力です。申込み前に年齢条件や収入条件を確認しましょう。
Q5:カードローンの審査に落ちた理由は教えてもらえますか?
A5:審査基準や否決理由の詳細は、一般に公開されていません。まずはCICやJICCなどで自身の信用情報を確認し、延滞記録や借入残高、申込履歴などを調べることをおすすめします。情報に誤りがある場合は、登録元の金融機関などに問い合わせてください。
Q6:カードローンの在籍確認で必ず勤務先に電話がかかってきますか?
A6:必ずしも勤務先への電話が必要とは限りません。金融機関によっては書類や申告内容で確認する場合もあります。一方、審査状況によって電話確認を行う金融機関もあるため、申込み前に公式FAQで確認することが大切です。
2026年11月現在、審査なしや必ず借りられると保証された正規のカードローンはありません。審査基準は金融機関ごとに異なり、年収、信用情報、他社借入件数、借入残高、勤務状況などを踏まえて返済能力が判断されます。
銀行カードローンは総量規制の対象外ですが、独自の審査があります。一方、消費者金融は貸金業法に基づき、原則として年収の3分の1を超える貸付けが禁止されています。この違いを理解せず、審査に通りやすそうという理由だけで申込先を選ぶのは避けたいところです。
カードローンを検討するときは、次の3点を優先してください。
- 審査前の確認:自分の信用情報、年収、他社借入残高、毎月の返済額を把握する。
- 金融機関の比較:銀行と消費者金融の規制、適用金利、返済条件、必要書類を確認する。
- 安全性の確認:金融庁の登録貸金業者情報検索サービスなどを活用し、無登録業者や「審査なし」の広告を避ける。
カードローン選びで本当に大切なのは、審査の緩さではなく、必要な金額を適正な条件で借り、無理なく返済できることです。目先の融資スピードや審査通過の可能性だけにとらわれず、借入後の生活まで見据えて判断しましょう。