宗教法人は税金を払わなくてよい――。そんなイメージを持つ人は少なくない。しかし、実際の税制はそれほど単純ではない。宗教法人にも法人税、消費税、源泉所得税、固定資産税などが関係し、宗教活動による収入と営利的な事業による収入では、課税の扱いが大きく異なる。
2026年の税務を理解するうえで重要なのは、国税庁が定める34種類の収益事業と、地方税法348条に基づく境内地・境内建物の非課税要件だ。お布施や喜捨金は宗教活動に伴う収入として扱われる一方、駐車場経営や一般向けの不動産貸付などは課税対象になり得る。宗教法人だから一律に非課税になるわけではない。
【基本の仕組み】宗教法人の法人税が非課税になる理由と34種類の収益事業
宗教法人の税制を理解するには、まず宗教法人法と法人税法の役割を分けて考える必要がある。
宗教法人法は、宗教団体が礼拝施設などの財産を所有し、維持・運用しながら宗教活動を行うための法人格を与える法律だ。一方、法人税の課税範囲は法人税法と法人税法施行令によって定められている。
宗教法人は法人税法上の公益法人等に位置付けられる。そのため、株式会社のように原則としてすべての所得が課税対象になるのではなく、法令で定められた収益事業から生じる所得を中心に課税される仕組みになっている。
なぜ宗教活動の収入は法人税の対象にならないのか宗教法人の本来の活動には、教義の普及、礼拝、祭典、葬儀、法要、信者の教化などがある。こうした活動に伴う喜捨金や寄附金は、一般的な商取引による売上とは性質が異なる。
宗教活動の維持に必要な財産を確保し、宗教団体としての活動を継続できるようにすることが、公益法人等に対する税制上の取り扱いの背景にある。
ただし、宗教法人が行う事業であれば、どのような活動でも非課税になるわけではない。一般の事業者と同様の商業活動を継続して行う場合には、課税の公平性を確保する観点から法人税が課される。
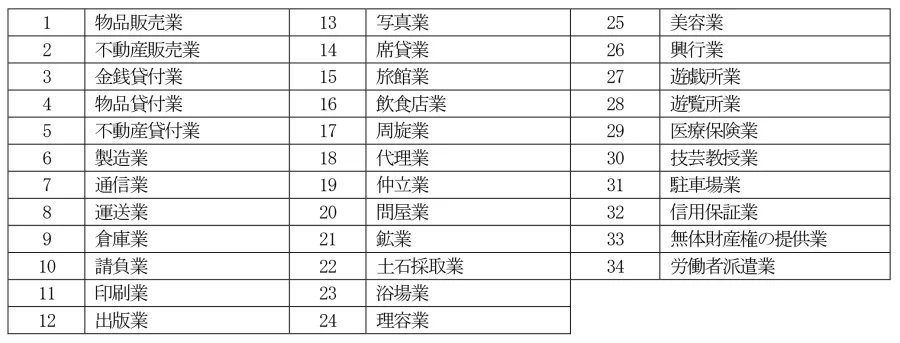
法人税の対象となる34種類の収益事業法人税法施行令第5条では、公益法人等が行う収益事業として34種類を列挙している。宗教法人も、この範囲に該当する事業を継続して事業場を設けて行えば、原則として課税対象になる。
2026年版の国税庁資料に掲載されている34種類は次のとおりだ。
- 1. 物品販売業
- 2. 不動産販売業
- 3. 金銭貸付業
- 4. 物品貸付業
- 5. 不動産貸付業
- 6. 製造業
- 7. 通信業・放送業
- 8. 運送業・運送取扱業
- 9. 倉庫業
- 10. 請負業
- 11. 印刷業
- 12. 出版業
- 13. 写真業
- 14. 席貸業
- 15. 旅館業
- 16. 料理店業・その他の飲食店業
- 17. 周旋業
- 18. 代理業
- 19. 仲立業
- 20. 問屋業
- 21. 鉱業
- 22. 土石採取業
- 23. 浴場業
- 24. 理容業
- 25. 美容業
- 26. 興行業
- 27. 遊技所業
- 28. 遊覧所業
- 29. 医療保健業
- 30. 技芸教授業
- 31. 駐車場業
- 32. 信用保証業
- 33. 無体財産権の提供業
- 34. 労働者派遣業
重要なのは、単に収入が発生したかどうかではなく、事業の種類、継続性、事業場の有無、具体的な活動内容を確認することだ。列挙された事業に関連する付随行為も収益事業に含まれる場合がある。
例えば、寺院が境内で一般向けの物品販売を継続したり、駐車場を月極めで貸し出したりすれば、宗教法人が運営していても収益事業に該当する可能性が高い。
一方、宗教儀式に付随する収入や、実質的に喜捨金と認められる収入は、通常の商業活動とは異なる扱いになる。
【誤解を解消】宗教法人のお布施・喜捨金・寄附金は課税対象なのか
宗教法人の税金をめぐって、特に関心を集めるのが葬儀や法要で受け取るお布施だ。お布施は金銭の受け渡しが発生するため、売上と同じように課税されるのではないかと考える人もいる。
しかし、税務上は金銭を受け取ったという事実だけでは課税の有無は決まらない。重要なのは、その金銭が何の対価として支払われたのかという点だ。
お布施は法人税と消費税でどう扱われる?葬儀、法要、戒名、玉串料などに伴うお布施は、宗教活動に対する喜捨金として受け取るものであれば、原則として法人税の収益事業には該当しない。
消費税についても、国税庁の2026年版資料では、葬儀や法要に伴うお布施、戒名料、玉串料などを不課税として整理している。
ここで押さえたいのが、消費税の「不課税」と「非課税」は同じ意味ではないということだ。
- 不課税:そもそも消費税の課税対象となる取引に該当しないもの。
- 非課税:本来は課税対象となる取引だが、法律上の規定によって課税しないもの。
寄附や喜捨金は、相手に商品やサービスを提供する対価として受け取るものではないため、原則として消費税の課税対象外となる。
喜捨金と通常の商品販売を分ける判断基準例えば、お守りやお札、おみくじの頒布は、宗教活動に伴う喜捨金としての性格が強い場合、法人税の収益事業には該当しない。
しかし、一般の小売店でも販売されるような絵はがき、写真帳、暦、数珠、陶器、文房具などを通常の販売価格で販売する場合は、物品販売業に該当する可能性がある。
つまり、宗教法人が販売するという理由だけで物品販売が非課税になるわけではない。商品の性質、価格設定、原価との差額、販売方法などを総合的に見る必要がある。
加えて、2026年版の国税庁資料では、喜捨金や対価の受け取りが現金かキャッシュレス決済かによって、収益事業への該当性が変わるものではないと説明している。
したがって、賽銭箱に現金を入れる方式を電子決済に変更したからといって、直ちに課税対象へ変わるわけではない。
お布施と料金設定された宗教サービスの境界判断が難しくなるのが、宗教行為と商業サービスが一体化したケースだ。
国税庁の税務大学校が公表した研究論文「宗教ビジネスを巡る一考察」では、僧侶紹介サービスや永代供養寺院紹介サービスなどを例に、宗教的な行為が一定価格を設定したビジネスモデルに組み込まれる状況を分析している。
例えば、宗教的な儀式そのものと、紹介サイトの運営、仲介、会場提供、物品販売などは、それぞれ異なる性質を持つ。すべてを一括してお布施として処理できるとは限らない。
特に、サービスの提供と支払いが直接結び付いている場合、喜捨金ではなく対価性のある取引と評価される可能性がある。
読者が覚えておきたいのは、名称がお布施であることと、税務上のお布施として認められることは別問題だという点だ。
【土地・建物の実態】宗教法人の固定資産税と都市計画税はどこまで非課税?
宗教法人の税制優遇で、法人税と並んで誤解されやすいのが固定資産税だ。
寺院や神社、教会が所有する土地や建物は、すべて固定資産税が免除されるわけではない。地方税法348条第2項第3号には、宗教法人が専ら本来の用途に供する境内建物及び境内地について、固定資産税を課することができない旨が定められている。
地方税法348条の非課税要件とは非課税の判断では、宗教法人が所有しているかどうかだけでなく、実際にどのような用途で使用しているかが重要になる。
宗教法人法第3条では、境内建物として本殿、拝殿、本堂、会堂、僧堂、社務所、庫裏などを定めている。また、境内地には、建物の敷地、参道、宗教上の儀式行事に使用する土地、宗教施設の尊厳や風致を保持するための土地などが含まれる。
ただし、地方税法の非課税規定では、これらの施設や土地を専ら宗教法人本来の用途に供していることが求められる。
そのため、次のような資産は個別に判断される。
- 本堂、礼拝堂、拝殿など、宗教儀式に直接使用する建物。
- 宗教法人の事務や宗教活動を支える社務所、寺務所、庫裏など。
- 参道や宗教行事に直接使用する土地。
- 一般向けの営業や有料サービスに使用する建物・土地。
- 賃貸物件や商業施設として使用する土地・建物。
特に注意したいのは、宗教法人が所有する土地を第三者に有料で貸し出しているケースだ。宗教活動に直接使用していない部分については、非課税要件を満たさない可能性がある。
都市計画税も固定資産税と連動する都市計画税については、地方税法702条の2第2項が関係する。
同項では、固定資産税を課することができない土地や家屋について、都市計画税も課することができないと定めている。
つまり、宗教法人が本来の宗教活動に専ら使用する境内地・境内建物として固定資産税の非課税要件を満たす場合には、都市計画税も原則として非課税になる。
ただし、固定資産税の非課税要件を満たさない土地や建物について、都市計画税だけを宗教法人だからという理由で免除されるわけではない。
納骨堂をめぐる2016年の裁判例が示した判断基準この問題を考えるうえで参考になるのが、2016年5月24日に判決が言い渡された固定資産税・都市計画税賦課処分取消請求事件だ。
この事件では、宗教法人が所有する納骨堂について、宗教活動に使用しているとして固定資産税と都市計画税の非課税を主張した。
しかし、施設には宗教儀式のための場所だけでなく、宗派を問わない利用者を広く募集する納骨施設や会食施設なども設けられていた。施設の使用状況や事業の運営形態などが争点となった。
判決資料によると、建物の総床面積845.59平方メートルのうち、非課税と認められた床面積は215.43平方メートル、課税対象となった床面積は630.16平方メートルだった。
この事例が示すのは、宗教法人の建物だからといって建物全体が自動的に非課税になるわけではないということだ。宗教活動に直接使用する部分と、それ以外の用途に使用する部分を分けて判断することがある。
境内地についても、建物の非課税部分と課税部分の面積割合などを踏まえて判断される場合がある。
なお、実際の非課税適用には自治体への申告や使用状況の確認が必要となることがある。登別市の2026年2月公開の案内でも、宗教法人の境内建物・境内地について申告や現地確認を行い、要件を確認する手続が説明されている。
【税目別に比較】法人税・消費税・源泉所得税・固定資産税の違い
宗教法人の税金が複雑に見える最大の理由は、税目ごとに課税の判断基準が違うことだ。
例えば、法人税では収益事業に該当するかどうかが中心となるが、消費税では対価性のある取引かどうかが重要になる。固定資産税では土地や建物の実際の使用目的が問われる。
代表的な税目を整理すると、次のようになる。
| 税目 | 主な判断基準 | 宗教法人での具体例 |
|---|---|---|
| 法人税 | 34種類の収益事業に該当するか | 駐車場経営、一般的な不動産貸付、飲食店経営など |
| 消費税 | 対価性のある課税取引か、免税要件を満たすか | 商品販売、駐車場料金、建物貸付など |
| 固定資産税 | 本来の宗教活動に専ら使用しているか | 本堂、礼拝施設、宗教活動に使用する境内地など |
| 都市計画税 | 固定資産税の非課税対象に該当するか | 非課税要件を満たす境内建物・境内地など |
| 源泉所得税 | 給与や報酬など源泉徴収対象の支払いか | 住職・宮司の給与、職員給与、税理士報酬、講演料など |
| 印紙税 | 作成した文書が課税文書に該当するか | 土地の使用契約書、工事請負契約書など |
宗教法人は公益法人等であっても、課税対象となる資産の譲渡やサービスの提供を行えば、消費税の納税義務が生じる。
ただし、一般の事業者と同じく、原則として基準期間における課税売上高が1,000万円以下の場合は、事業者免税点制度によって納税義務が免除される。
基準期間は、原則として法人の前々事業年度だ。特定期間の課税売上高などによる例外もある。
また、インボイス発行事業者に登録している場合は、基準期間の課税売上高が1,000万円以下であっても消費税の申告が必要になる。
お布施が不課税でも、すべての販売活動が不課税ではない国税庁の2026年版資料には、宗教法人が行う活動について消費税の扱いを整理した一覧がある。
例えば、次のような違いがある。
- 葬儀や法要に伴うお布施・戒名料・玉串料:原則として不課税。
- お守り・お札・おみくじの頒布:原則として不課税。
- 一般的な絵はがきや暦、写真帳などの販売:課税。
- 墓地・霊園の管理料:課税。
- 駐車場の経営:課税。
- 土地の貸付け:原則として非課税。
- 建物の貸付け:原則として課税。ただし住宅の貸付けは非課税。
- 宗教活動の一部と認められる神前式・仏前式:不課税。
- 挙式後の披露宴での飲食物提供:課税。
- 拝観料:原則として不課税。
この比較からも分かるように、法人税の収益事業に該当するかどうかと、消費税が課税されるかどうかは別々に判断する必要がある。
住職や宮司の給与には源泉所得税が関係する宗教法人も、給与や報酬を支払う場合には源泉徴収義務者となる。
国税庁の2026年版資料では、代表役員である住職・宮司や職員に給与や退職手当を支払う場合、また税理士などへの報酬や講演料を支払う場合には、所定の所得税と復興特別所得税を源泉徴収して納付する必要があると説明している。
宗教活動に伴う収入が法人税の対象にならないことと、職員や宗教家個人の所得に税金がかからないことは、まったく別の話だ。
宗教法人から給与を受け取る住職などは、一般の給与所得者と同様に所得税の対象となる。給与以外の所得がある場合には、個人として確定申告が必要になることもある。
【会計と税務調査】宗教法人が注意すべき経理処理と税務上のリスク
宗教法人の税務で見落とされやすいのが、法人のお金と代表者個人のお金を明確に分けることだ。
国税庁は、宗教法人の収入と住職など個人の収入を区別し、収支を正しく会計帳簿に記録するよう求めている。
お布施や賽銭も法人の収入として記録するお布施、奉納金、会費、献金、賽銭、寄附金、雑収入などは、宗教活動に伴う収入であっても宗教法人の収入として会計帳簿に記載する必要がある。
法人税が課されない収入だからといって、帳簿に記録しなくてもよいわけではない。
例えば、葬儀で受け取ったお布施を住職個人の財布に入れ、そのまま個人の生活費に使用している場合、法人の収入と個人の収入の区分が問題になる。
国税庁の2026年版資料では、宗教法人の収入として計上すべき布施などを住職等が個人的に費消した場合、宗教法人から住職等への給与の支払いがあったものとして、源泉徴収の対象となる旨が説明されている。
収益事業と宗教活動の会計を分離する宗教法人が収益事業を行う場合には、その事業に関する収支、資産、負債を宗教活動に関する会計と区分して管理しなければならない。
例えば、寺院が本堂を管理しながら境内の一部で駐車場を経営している場合、駐車場の売上だけでなく、関連する経費も把握する必要がある。
電気代、水道代、建物の維持費、人件費など、宗教活動と収益事業の双方で使用する費用は、使用面積や従業員数などの合理的な基準で配分する方法が示されている。
また、収益事業の資産から宗教活動のために支出した金額は、税務上、収益事業に係る寄附金とみなされる場合がある。2026年版の国税庁資料では、その損金算入限度額を収益事業の所得金額の20%として説明している。
収益事業を始めたら2か月以内に届出宗教法人が新たに収益事業を開始した場合には、開始日以後2か月以内に所轄税務署へ「収益事業開始等届出書」を提出する必要がある。
また、法人税の申告と納付は原則として事業年度終了後2か月以内だ。収益事業を開始したにもかかわらず、宗教法人だから申告は必要ないと判断して放置すると、後から税務上の問題が生じる可能性がある。
宗教法人は税務調査の対象になるのか宗教法人も税務調査の対象になり得る。宗教法人であることを理由に、税務署の質問検査権が全面的に排除されるわけではない。
国税庁の税務調査手続に関するFAQでは、宗教法人のように個人の信教に関する情報を保有する納税者についても、調査に必要と判断される場合には、業務上の秘密に関する帳簿書類等の提示・提出を求めることがあると説明している。
その際、調査担当者には調査を通じて知った秘密を漏らしてはならない義務がある。
また、2026年7月に改訂された同FAQでは、正当な理由なく帳簿書類の提示・提出を拒んだ場合や、虚偽の記載がある帳簿を提出した場合には、罰則が科される可能性についても説明している。
ただし、宗教法人が一般企業より高い確率で税務調査を受けると示す公的な統計が確認できるわけではない。調査対象になるかどうかと、宗教法人であること自体を結び付けて考えるのは適切ではない。
実務上は、収益事業の申告漏れ、個人資産と法人資産の混同、給与や報酬の源泉徴収漏れ、事業経費の不適切な計上などを防ぐため、日常的な記帳と証拠書類の保存が欠かせない。
【2026年最新の実態】宗教法人の税制優遇と法人格の不正利用問題
2026年の宗教法人税務を考えるうえで、制度の仕組みとともに注目したいのが、宗教法人格の不正利用に対する行政の対応だ。
国税庁は2026年1月5日、「令和8年版宗教法人の税務」を公表した。この資料は令和7年11月1日現在の所得税法等関係法令に基づいて作成されており、源泉所得税、法人税、地方法人税、消費税、印紙税をまとめている。
つまり、2026年の税務を確認する際には、古い解説だけで判断せず、この最新版の国税庁資料とその後の法令改正を併せて確認する必要がある。
宗教法人格を税制優遇目的で取得する動きへの警戒文化庁は、宗教法人格の不正利用について注意喚起を行っている。
問題となっているのは、税制優遇などをうたい、宗教法人の代表役員の地位や法人運営に強い影響を与える立場を、金銭や財産上の利益と引き換えに取得するような取引だ。
文化庁は、こうした宗教法人の売買に類似した行為によって、宗教活動を目的としない第三者が法人格を不正に取得し、脱税やマネー・ローンダリングなどに悪用するおそれを指摘している。
2026年には、こうした行為に関する情報提供窓口も設置され、同年12月までの受付が案内されている。
この取り組みは、宗教法人に認められている税制上の仕組みそのものを否定するものではない。宗教活動を行う団体のための法人格が、本来の目的から外れて利用されることを防ぐための対応だ。
宗教法人の税制優遇は廃止されるのか宗教法人の税金に関する議論では、非課税制度の見直しや優遇措置の廃止が話題になることもある。
しかし、2026年の制度を理解する際には、個別の不正利用対策と、宗教法人に対する税法上の基本的な取り扱いを区別する必要がある。
文化庁の注意喚起は、宗教法人格を悪用する取引への対策であり、それだけを根拠に法人税の34種類の収益事業制度や地方税法348条の非課税規定が廃止されたと解釈することはできない。
また、2026年の国税庁資料では、従来どおり収益事業の区分、源泉徴収、消費税、インボイス制度などが説明されている。
宗教法人の税制優遇は、宗教活動に必要な財産や活動を支える仕組みである一方、商業活動については一般の事業者との公平性を確保する必要がある。この二つの考え方を両立させることが、制度の基本的な構造となっている。
一般読者が宗教法人の税務を見極める判断基準宗教法人の税金に関するニュースや情報を見るときは、次の点を確認すると、誤解を避けやすい。
- 法人税の話なのか:収益事業34種類に該当する活動から生じた所得の問題なのかを確認する。
- 消費税の話なのか:喜捨金なのか、商品やサービスの対価なのかを区別する。
- 固定資産税の話なのか:土地・建物の所有者だけでなく、実際の使用状況を確認する。
- 個人の所得税の話なのか:住職や代表役員個人の給与、報酬、その他の所得を法人の税務と混同しない。
- 制度改正の話なのか:文化庁の行政対応と、国税・地方税の法改正を区別する。
このように税目と取引の実態を分けて考えれば、「宗教法人は税金を一切払わない」という単純な理解から離れ、制度の実態を正確に把握できる。
【宗教法人の税金】に関するよくある質問(FAQ)
Q1:宗教法人は法人税を一切払わなくてよいのですか?
A1:いいえ。宗教法人は公益法人等として、原則として34種類の収益事業から生じた所得に法人税が課される。駐車場経営、一般的な不動産貸付、飲食店経営などが代表例だ。宗教活動に伴うお布施や寄附金などとは課税上の扱いが異なる。
Q2:宗教法人が受け取るお布施や賽銭には消費税がかかりますか?
A2:葬儀や法要に伴うお布施、戒名料、玉串料、賽銭など、対価性のない喜捨金は原則として消費税の不課税取引となる。ただし、通常の商品販売や施設の貸付けなど、対価性のある取引には消費税がかかる場合がある。
Q3:宗教法人が所有する土地は固定資産税が非課税ですか?
A3:すべての土地が非課税になるわけではない。地方税法348条第2項第3号に基づき、宗教法人が専ら本来の宗教活動に使用する境内地などが非課税対象となる。一般向けの賃貸や商業利用などがある場合は、用途に応じて課税される可能性がある。
Q4:宗教法人が駐車場を経営すると法人税がかかりますか?
A4:境内の一部を一般利用者に時間貸ししたり、月極めで貸し出したりする駐車場経営は、原則として駐車場業という収益事業に該当する。法人税だけでなく、課税売上高や免税要件によっては消費税も関係する。
Q5:住職や宮司の給料には所得税がかかりますか?
A5:かかる。宗教法人から給与を受け取る住職や宮司、職員などは、個人の給与所得について所得税の対象となる。宗教法人側にも源泉徴収義務があり、給与や一定の報酬を支払う際には所定の税額を徴収して納付する必要がある。
Q6:宗教法人は税務調査を受けないのですか?
A6:宗教法人も税務調査の対象になり得る。信教に関する情報を保有していることだけを理由に、必要な帳簿書類の提示・提出を全面的に拒めるわけではない。税務調査では、法令に基づく必要な範囲で調査が行われる。
宗教法人の税制は、すべての税金が免除される特別な制度ではない。宗教活動を支えるための非課税措置が設けられている一方、一般的な商業活動や事業収入には課税される仕組みになっている。
法人税では34種類の収益事業に該当するかどうかが重要であり、お布施や喜捨金は通常の商取引による収入とは区別される。不動産貸付や駐車場経営、物品販売などは、事業の実態によって課税対象となる。
固定資産税についても、宗教法人が所有するという事実だけでは不十分だ。地方税法348条に基づき、本来の宗教活動に専ら使用している境内地・境内建物であるかが判断のポイントとなる。都市計画税も固定資産税の非課税要件と連動している。
加えて、消費税、源泉所得税、印紙税などはそれぞれ独立した判断基準を持つため、法人税が非課税だからほかの税金も不要という考え方は成り立たない。
【プロの結論】宗教法人の税務を正しく理解するための最も重要な視点は、「誰が収入を得たか」「何の対価として受け取ったか」「何に資産を使用しているか」の3点を分けて考えることだ。
2026年も、宗教法人の税務では収益事業の適切な区分、法人と個人の会計分離、境内地の用途確認が重要になる。税制優遇の存在だけを見るのではなく、その適用条件と実際の運営状況まで確認することが、宗教法人の税金をめぐる議論を正確に理解するための判断基準となる。
公的資料・根拠資料
- 国税庁「令和8年版 宗教法人の税務」(2026年1月5日公表)
- 地方税法348条・702条の2に関する裁判資料および2026年の自治体案内
- 国税庁「税務調査手続に関するFAQ」(2026年7月改訂)
- 文化庁「宗教法人格の不正利用について」
- 国税庁税務大学校「宗教ビジネスを巡る一考察」