2026年11月現在、「がん保険は本当に必要なのか」と迷う人にとって、判断を難しくしているのが公的医療保険と高額療養費制度の存在だ。日本では、がんの手術や放射線治療、薬物療法などに公的医療保険が適用され、一定額を超えた医療費には自己負担を抑える仕組みもある。そのため、十分な貯蓄があれば民間のがん保険は不要という考え方もある。
しかし、2026年8月には高額療養費制度が見直され、自己負担限度額や年間上限の仕組みに変更が加わった。加えて、先進医療の技術料、差額ベッド代、通院の交通費、治療中の収入減少など、公的医療保険だけではカバーできない経済的負担も存在する。がん保険に入るべきかどうかは、治療費だけでなく、家計の余力や働き方まで含めて考える必要がある。
【結論】がん保険は必要か?2026年の判断基準は貯蓄と収入にある
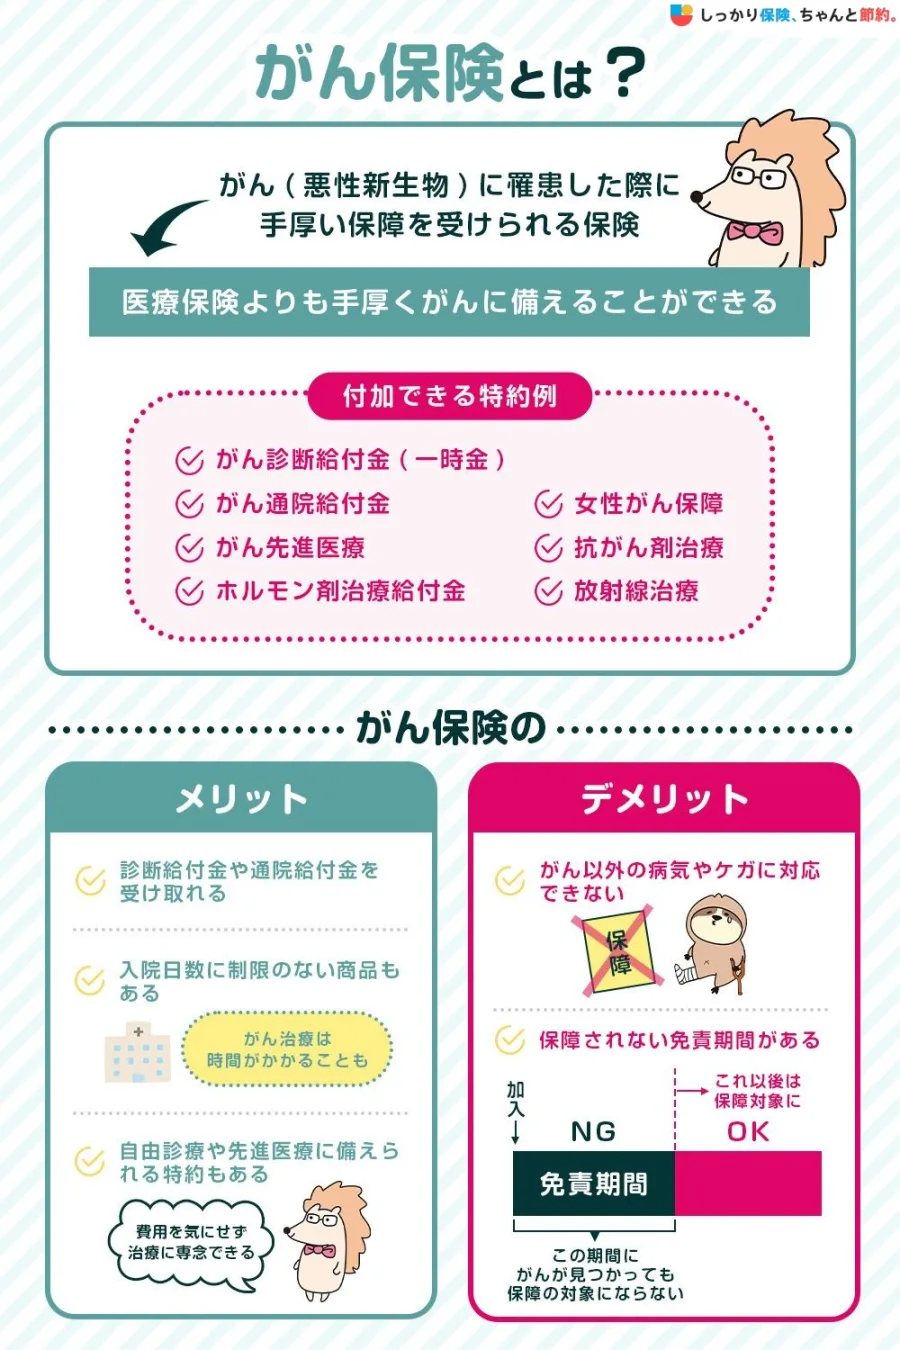
最初に結論を示すと、がん保険は、治療中の生活費や医療費以外の支出を自分の貯蓄だけで補うことが難しい人に向いている。一方、十分な金融資産があり、収入が減少しても生活を維持できる人なら、必ずしも加入する必要はない。
ここで注意したいのは、がん保険の必要性と、がん治療に多額の医療費がかかるかどうかは、必ずしも同じ問題ではないという点だ。
公的医療保険が適用される治療なら、高額療養費制度によって月々の医療費負担を抑えられる。しかし、治療が長期化した場合の通院交通費、食費、日用品代、仕事を休んだ期間の収入減少などは別に考えなければならない。
つまり、がん保険に入るべきかを判断するときは、次の3点を確認したい。
1. 公的医療保険を利用した後に、毎月どの程度の医療費を負担できるか。
2. 治療以外の支出や収入減少を、何か月分の貯蓄で補えるか。
3. まとまった資金が必要になったとき、貯蓄を取り崩すことに抵抗があるか。
保険の目的は、がんになったときに必ず得をすることではない。予想外の支出によって生活設計が崩れるリスクを、保険料という費用を払って軽減することにある。
【公的医療保険との比較】高額療養費制度でがん治療の自己負担額はどこまで抑えられる?
がん保険の必要性を考えるうえで、最初に理解したいのが公的医療保険の仕組みだ。
日本では、健康保険や国民健康保険などに加入することで、保険適用の医療を原則1〜3割の自己負担で受けられる。加えて、高額療養費制度を利用すれば、所得や年齢に応じて決められた月額上限を超えた医療費について払い戻しを受けられる。
この仕組みがあるため、がんの手術や入院、一般的な抗がん剤治療などについて、医療費の全額を自己負担するわけではない。
2026年8月から高額療養費制度はどう変わった?2026年8月1日から、高額療養費制度の見直しが実施された。
厚生労働省の公表資料によると、今回の見直しでは、所得に応じた月額自己負担限度額の調整に加え、年間上限が新設された。長期療養者に配慮し、多数回該当の金額も維持されている。
特に重要なのは、2026年8月以降の制度を、従来の金額のまま理解しないことだ。
例えば、70歳未満で年収約370万〜510万円の人の場合、総医療費100万円の治療を受けたときの自己負担限度額は、次の計算になる。
85,800円+(1,000,000円-286,000円)×1%=92,940円
つまり、窓口負担の目安は約9万3,000円となる。
これは医療費100万円の治療を受けた場合でも、保険適用部分について自己負担が約9万3,000円に抑えられるということだ。
ただし、年齢や所得、加入する医療保険によって上限は異なる。上記は特定の所得区分に該当する人の計算例であり、すべての人に当てはまる金額ではない。
2026年の制度で押さえておきたい3つの仕組み- 月額自己負担限度額: 1か月の保険診療における自己負担に上限を設ける。
- 多数回該当: 直近12か月に高額療養費の対象となった月が3回以上ある場合、4回目から自己負担限度額がさらに下がる。
- 年間上限: 2026年8月から新設され、8月から翌年7月までの自己負担額に年間の上限を設ける。
今回の制度変更では、長期にわたって治療を受ける人への配慮として、多数回該当の金額が維持された。また、2027年8月には所得区分の細分化など、次の段階の見直しも予定されている。
そのため、がん保険を検討する際は、加入時点の制度だけでなく、今後の制度変更も意識しておきたい。
公的医療保険と民間のがん保険の違い公的医療保険と民間のがん保険は、保障する範囲と目的が異なる。
| 比較項目 | 公的医療保険・公的制度 | 民間のがん保険 |
|---|---|---|
| 手術・入院 | 保険適用の範囲で保障 | 契約内容に応じて給付 |
| 抗がん剤治療 | 保険適用の治療は対象 | 治療給付金などで補完 |
| 高額な医療費 | 高額療養費制度で上限を設定 | 給付金を受け取れる場合がある |
| 先進医療の技術料 | 原則として全額自己負担 | 先進医療特約で補償する商品がある |
| 差額ベッド代 | 原則対象外 | 契約によって給付対象となる場合がある |
| 通院交通費 | 原則対象外 | 通院給付金などで補完できる商品がある |
| 収入減少 | 条件を満たせば傷病手当金など | 診断一時金や収入保障型給付で補完 |
公的医療保険は、必要な医療を受けるための基礎的な保障だ。一方、民間のがん保険は、公的制度では補えない支出や、治療に伴う家計への影響を軽減する役割を持つ。
重要なのは、民間保険に加入する前に、公的制度でどこまで対応できるかを把握することだ。
【見落としがちな出費】がん治療の通院費用・先進医療・差額ベッド代の実態
高額療養費制度があるなら、がん保険は不要なのではないか。
この疑問に対する答えを左右するのが、保険適用外の費用と治療中の生活費だ。
国立がん研究センターの「がん情報サービス」では、がん治療に伴う費用として、医療費だけでなく、交通費、差額ベッド代、食費、日用品代、医療用ウィッグ、家族の宿泊費なども挙げている。
これらは公的医療保険の自己負担上限とは別に考える必要がある。
先進医療特約の必要性は?技術料は全額自己負担先進医療は、将来的な保険導入に向けて評価が行われている医療技術であり、厚生労働大臣が定めた技術と施設の条件を満たした場合に実施される。
厚生労働省によると、2026年10月現在、先進医療は70種類ある。
ここで押さえたいのは、先進医療を受けた場合、治療費のすべてが自由診療扱いになるわけではないということだ。
先進医療の技術料は全額自己負担になる一方、通常の診察、検査、投薬、入院など共通する部分は保険診療として扱われる。その保険診療部分には高額療養費制度も適用される。
厚生労働省が示す例では、総医療費100万円のうち先進医療の技術料が20万円だった場合、技術料20万円は全額自己負担となる。残り80万円は通常の保険診療部分として扱われる。
したがって、先進医療特約の価値は、この技術料の負担に備えられることにある。
ただし、先進医療特約を付ければ、あらゆる未承認薬や自由診療が補償されるわけではない。保障対象となる技術、実施医療機関、給付上限額を確認する必要がある。
差額ベッド代は高額療養費制度の対象外入院時に個室や少人数の病室を希望した場合、通常の入院料とは別に差額ベッド代が発生することがある。
この費用は基本的に全額自己負担であり、高額療養費制度の対象にはならない。
例えば、1日8,000円の個室を10日間利用した場合、差額ベッド代だけで8万円になる。入院費や食費などは別途必要だ。
ただし、すべての個室利用で必ず差額ベッド代を支払うわけではない。
厚生労働省の取り扱いでは、患者の自由な選択と同意が必要とされている。同意書による確認がない場合や、治療上の必要性、病床管理上の事情によって患者の希望によらず個室に入院した場合などは、特別料金を請求できないケースがある。
個室を希望していないのに料金を請求された場合は、病院の相談窓口などに確認したい。
がん治療の通院費用は長期化すると家計に影響するがん治療は、必ずしも長期入院を前提とするものではない。
手術後の経過観察、放射線治療、薬物療法など、外来で継続する治療もある。そのため、入院日数だけを基準に保障を考えると、実際の支出に合わなくなる可能性がある。
特に見落とされやすい費用は次のとおりだ。
- 自宅から病院までの電車代、バス代、タクシー代
- 遠方の専門病院に通院するための宿泊費
- 家族が付き添うための交通費
- ウィッグや日用品などの購入費
- 診断書や各種証明書の発行費用
- 治療中の食費や生活費
遠方の専門病院で治療を受ける場合、交通費や宿泊費は家計への負担になりやすい。
加えて、治療によって勤務時間を減らしたり、休職したりすれば、医療費以上に収入の減少が問題になることもある。
国立がん研究センターも、治療費以外の支出や生活費を含めた経済的な備えについて案内している。
【がん保険が必要な人・不要な人】加入するべきかを家計状況から判断
がん保険に入るべきかどうかは、年齢や性別だけで決まるものではない。
同じ治療を受けても、貯蓄額、収入、家族構成、勤務先の福利厚生によって経済的な影響は変わる。
ここでは、加入が向いている人と、貯蓄で備えやすい人の特徴を整理する。
がん保険が必要な人の特徴1. 貯蓄が少なく、急な出費に対応しにくい人
十分な貯蓄がない場合、保険診療の自己負担だけでなく、交通費や生活費などの支出が重なると家計が苦しくなる可能性がある。
特に、毎月の収入の大部分を生活費や住宅ローンの返済に充てている人は、まとまった給付金を受け取れる保障に意味がある。
2. 家族を経済的に支えている人
配偶者や子どもを扶養している人は、自分の治療費だけを考えればよいわけではない。
休職や時短勤務によって収入が減少しても、住宅費、教育費、食費などは発生し続ける。
がん診断一時金を受け取れる契約なら、治療費だけでなく、生活費や教育費の補填にも利用できる。
3. 自営業・フリーランスなど、休業時の保障が少ない人
会社員と自営業者では、病気で仕事を休んだ場合の公的保障に違いがある。
会社員などが加入する被用者保険では、一定の条件を満たせば傷病手当金を受け取れる。一方、国民健康保険に加入する自営業者などは、原則として一般的な傷病手当金の対象にならない。
仕事を休むと売上が途絶える働き方の人は、医療費だけでなく収入減少への備えも検討したい。
4. 貯蓄を治療費に使うことに抵抗がある人
教育資金や住宅購入資金、老後資金など、目的を決めて貯蓄している人もいる。
がん治療のためにこれらの資産を取り崩したくない場合、民間保険で一部のリスクを移転する方法が考えられる。
がん保険が不要な人の特徴一方、次のような人は、がん保険に加入しなくても家計を維持できる可能性がある。
- 十分な預貯金や換金しやすい金融資産がある。
- 高額療養費制度を利用した後の医療費を無理なく支払える。
- 治療以外の費用や一定期間の収入減少にも対応できる。
- 勤務先の福利厚生や団体保険が充実している。
- すでに加入している医療保険やがん保障で必要な範囲をカバーできている。
ここでいう貯蓄は、単に銀行口座にある金額だけではない。
すぐに使える預貯金と、売却に時間がかかる資産、教育資金や住宅資金など使途が決まっている資産は分けて考えたい。
また、住宅ローンや家族の生活費など、治療中も続く固定支出を差し引いて判断することが重要だ。
加入判断を間違えないためのチェックポイントがん保険の必要性を考える際は、次の順番で整理すると判断しやすい。
1. 公的医療保険で補える範囲を確認する。
2. 現在加入している医療保険や勤務先の保障を確認する。
3. 治療中の生活費と収入減少を計算する。
4. すぐに使える貯蓄で不足分を補えるか確認する。
5. 不足する金額だけを民間保険で補う。
がん保険は、保障を多く付ければ安心というものではない。家計に必要な保障だけを選ぶことが、長期的な保険料負担を抑えることにもつながる。
【保険料と保障内容】がん保険の相場・診断一時金・通院保障の選び方
がん保険を検討するときに気になるのが、毎月の保険料と実際に受け取れる給付金だ。
しかし、保険料の安さだけで比較すると、いざというときに必要な保障が付いていない可能性がある。
がん保険の保険料相場は月いくら?がん保険の保険料は、加入年齢、性別、保障額、保険期間、特約の有無などによって変わる。
2026年の参考データとして、価格.com保険経由で契約した人の年代別月額平均保険料を見ると、次のような傾向がある。
| 年代 | 男性・女性を合わせた参考傾向 |
|---|---|
| 20代 | 月1,600円前後 |
| 30代 | 月2,300円前後 |
| 40代 | 月3,100円前後 |
| 50代 | 月3,900円前後 |
これは特定の保険比較サービス経由の契約データであり、日本全国の加入者を対象とした市場平均ではない。保障内容によっても保険料は大きく異なる。
同じ年齢でも、診断一時金50万円と100万円では保険料が変わる。終身型と定期型でも支払い総額は異なるため、単純に年代別の金額だけで判断しないようにしたい。
がん診断一時金は必要か?がん診断一時金は、がんと診断されたときにまとまった金額を受け取れる保障だ。
例えば、診断一時金100万円の契約なら、約款で定められた支払条件を満たすことで100万円を受け取れる。
この給付金の大きな特徴は、使い道が比較的自由なことだ。
- 治療費の自己負担分
- 通院にかかる交通費
- 仕事を休んだ期間の生活費
- 家族の生活費
- 住宅ローンや教育費などの固定支出
がん治療では、治療方法や通院頻度によって必要な金額が変わる。診断一時金は、使途を限定されずにまとまった資金を確保できる点で役立つ。
特に、貯蓄が少ない人や家計を支える人にとっては検討価値が高い。
ただし、契約によって、初回のみ支給されるもの、複数回支給されるもの、2回目以降に一定期間の経過や入院・治療の条件が付くものなどがある。
上皮内新生物の取り扱いも商品によって違うため、契約前に確認しておきたい。
がん保険の保障内容は入院日額より治療・通院を重視かつての医療保険やがん保険では、入院日数に応じて給付金が支払われる仕組みが中心だった。
しかし、がん治療では外来で薬物療法や放射線治療を継続するケースもある。
そのため、現在の保障選びでは、入院日額だけでなく、通院や治療そのものに対する給付も確認したい。
主な保障内容は次のとおりだ。
- 診断一時金: がんと診断された際にまとまった金額を受け取る。
- 治療給付金: 抗がん剤治療、放射線治療など、所定の治療を受けた際に給付される。
- 通院給付金: 所定の通院条件を満たした場合に給付される。
- 入院給付金: がんによる入院日数などに応じて給付される。
- 手術給付金: 所定のがん手術を受けた場合に給付される。
- 先進医療特約: 対象となる先進医療の技術料を保障する。
保障内容を選ぶ際は、実際の治療に対応しているかを確認することが大切だ。
例えば、通院給付金が付いていても、退院後の通院だけが対象なのか、入院前の通院も対象なのか、通院回数に上限があるのかによって使い勝手は変わる。
また、治療給付金についても、抗がん剤の種類や治療方法、給付対象となる月の定義などを確認する必要がある。
先進医療特約は付けるべき?先進医療特約は、保険料の負担が比較的小さい商品もあり、がん保険のオプションとして検討されることが多い。
特に、先進医療の技術料を貯蓄から支払うことに不安がある人には、選択肢を広げる意味がある。
ただし、先進医療を受けるかどうかは、医師が治療の必要性や合理性を判断したうえで決まる。
また、先進医療の種類は変更されるため、特約の対象範囲や支払限度額、交通費などの付随保障の有無を確認したい。
先進医療特約だけで、すべての自由診療や未承認治療に備えられるわけではない点にも注意が必要だ。
【貯蓄と保険どちらが得?】がん保険の費用対効果を具体的に比較
がん保険に加入するか、毎月の保険料に相当する金額を貯蓄するか。
この問題には、すべての人に共通する正解はない。
両者はお金の使い方が異なるため、保障の仕組みと資金の使いやすさを比較する必要がある。
毎月2,000円を20年間支払った場合仮に、がん保険の保険料を月2,000円とする。
20年間支払い続けた場合の総額は次のとおりだ。
2,000円×12か月×20年間=480,000円
つまり、20年間で48万円を保険料として支払う計算になる。
一方、同じ月2,000円を貯蓄に回した場合も、20年後には元本48万円になる。利息や運用収益は含めていない。
この比較から分かるのは、保険は支払った保険料がそのまま戻ってくる仕組みではないということだ。
がん保険と貯蓄のメリット・デメリットがん保険のメリット
- 加入後に保障開始条件を満たしていれば、貯蓄が十分に増える前でも保障を受けられる。
- がんと診断された際にまとまった給付金を確保できる。
- 貯蓄を治療費や生活費に取り崩すリスクを軽減できる。
- 契約内容によって先進医療や治療費にも備えられる。
がん保険のデメリット
- がんにならなかった場合も保険料を支払い続ける。
- 保障対象外の治療や費用には給付されない場合がある。
- 年齢や保障内容によって保険料が上昇することがある。
- 給付には診断条件や治療条件などの制限がある。
貯蓄のメリット
- がん以外の病気や事故にも使える。
- 使い道が自由で、必要なときに取り崩せる。
- 保険の契約条件や給付対象を気にする必要がない。
- 資産として残せる。
貯蓄のデメリット
- 十分な資金が貯まる前にがんになる可能性がある。
- 治療費や生活費で資産が大きく減る場合がある。
- 長期療養と収入減少が重なると、予定より早く資金が不足する可能性がある。
がん保険と貯蓄のどちらが得かを考える際、単純に保険料と受取金額だけを比較するのは適切ではない。
保険の価値は、貯蓄が十分にない段階で大きな支出が発生したときに、家計への影響を軽減できる点にある。
反対に、すでに十分な資産があり、治療費や生活費を自己資金で補えるなら、保険料を払い続けるメリットは小さくなる可能性がある。
おすすめの考え方は、生活防衛資金を確保したうえで、貯蓄だけでは対応しにくいリスクを保険で補うことだ。
例えば、医療費の自己負担分は貯蓄で対応し、収入減少や高額な先進医療の技術料など、家計に大きな影響を与える部分だけを保険で備える方法もある。
また、すでに医療保険や勤務先の団体保険に加入している場合は、保障が重複していないか確認したい。
がん保険は、必要以上に保障を増やすよりも、家計にとって不足している部分を明確にして加入することが大切だ。
【よくある質問】がん保険は必要かに関するFAQ
Q1:高額療養費制度があれば、がん保険は不要ですか?
A1:必ずしも不要ではない。高額療養費制度は保険適用の医療費を対象とする制度であり、差額ベッド代、交通費、食費、先進医療の技術料などは原則として別途負担になる。十分な貯蓄がある人は不要と判断できる場合もあるが、貯蓄が少ない人には民間保険が役立つ可能性がある。
Q2:2026年8月から高額療養費制度はどう変わりましたか?
A2:月額自己負担限度額の見直しに加え、年間上限が新設された。多数回該当の金額は維持されている。年間上限の対象期間は8月から翌年7月までで、所得区分によって上限額は異なる。
Q3:がん保険は何歳から加入するべきですか?
A3:一律に決められる年齢はない。若い時期は比較的保険料を抑えられる商品もあるが、早く加入すれば必ず得というわけではない。現在の貯蓄額、家族構成、収入、既存の保障を踏まえて判断したい。
Q4:がん保険の診断一時金はいくら必要ですか?
A4:50万円や100万円などの保障額が商品で設定されているが、必要額は家計によって異なる。治療費だけでなく、休職中の生活費や交通費、教育費などを考慮し、貯蓄で不足する金額を目安に検討するとよい。
Q5:先進医療特約は付けたほうがよいですか?
A5:先進医療の技術料は全額自己負担となるため、貯蓄で対応することに不安がある人には検討価値がある。ただし、対象となる技術や医療機関、支払限度額は商品によって異なる。
Q6:がん治療で会社を休んだ場合、傷病手当金はもらえますか?
A6:会社員などの被用者保険の被保険者で、業務外の病気による療養のため仕事ができず、連続3日間の待期を含めて4日以上休み、休業中に給与が支払われないなどの条件を満たせば対象となる。支給期間は通算1年6か月で、支給額は原則として標準報酬月額を基に計算した金額の3分の2相当となる。国民健康保険の加入者は原則として対象外となるため、加入先への確認が必要だ。
2026年11月現在、がん保険の必要性を判断するうえで、公的医療保険と高額療養費制度の存在は欠かせない。
2026年8月からは高額療養費制度に年間上限が新設され、長期療養者への配慮も盛り込まれた。保険診療の自己負担を一定範囲に抑える仕組みがあるため、がんになったら必ず高額な医療費を全額負担しなければならないという認識は正しくない。
一方、先進医療の技術料、差額ベッド代、通院交通費、治療中の生活費、収入減少などは別の問題だ。
特に、貯蓄が少ない人、家族を扶養している人、自営業やフリーランスなど休業時の保障が少ない人は、がん保険を検討する価値がある。
反対に、十分な金融資産があり、医療費と生活費の両方を無理なく支払える人なら、貯蓄を中心とした備えでも対応できる可能性がある。
最終的な判断基準は、がんになったときに保険が得か損かではなく、治療によって家計がどの程度影響を受けるかだ。
まずは公的保障、勤務先の福利厚生、現在の貯蓄を確認し、不足する部分だけを民間保険で補う。診断一時金、通院治療給付、先進医療特約などを比較し、自分の生活設計に合った保障を選びたい。
2027年8月にも高額療養費制度の見直しが予定されているため、制度の変更や家計の変化に合わせて保障内容を定期的に見直すことも、長期的な安心につながる。