日本銀行の歴代総裁の記録を確認すると、黒田氏は第31代、植田和男氏は第32代に当たります。総裁交代は2023年4月に正式に行われました。
日本銀行の公式発表では、黒田氏の退任について「任期満了」と記録されています。植田氏は2023年4月9日付で日本銀行総裁に任命されました。したがって、黒田氏が現在も総裁職にとどまっているという情報は誤りです。
黒田総裁の任期はなぜ約10年間だったのか日本銀行法第24条では、総裁の任期は5年と定められています。また、再任も認められています。
黒田氏は2013年3月20日に総裁に就任し、2018年4月に再任されました。その後、2期目の任期を終え、2023年4月8日に退任しています。
つまり、約10年間にわたって総裁を務めた背景には、法律上の5年任期と再任という制度があります。退任は途中辞任ではなく、2期目の任期満了によるものです。
後任の植田和男氏への交代で何が変わった?
黒田東彦氏
第31代・2013年3月20日~2023年4月8日
大規模金融緩和を主導。アベノミクスの金融政策を象徴する総裁。
植田和男氏
第32代・2023年4月9日就任
経済学者としての研究経験を持ち、金融政策の正常化を含む新たな政策運営を担う。
植田氏の任期は2023年4月9日から2028年4月8日までと日本銀行が公表しています。黒田氏の政策を引き継ぐ部分と、経済・物価情勢に合わせて見直す部分を区別しながら政策運営を進める体制になりました。
【経歴・年表】黒田東彦氏はどんな人物?財務官から日銀総裁へ
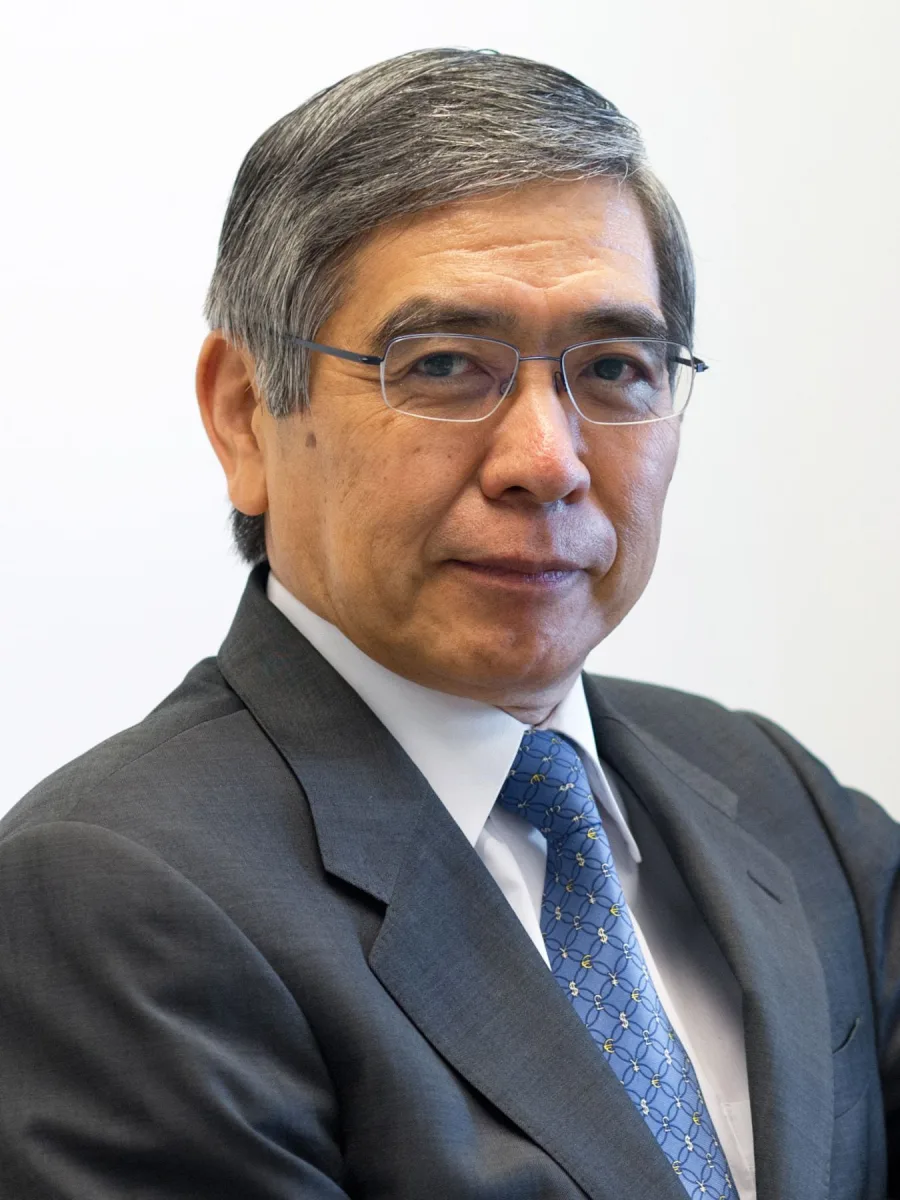
黒田東彦(くろだ・はるひこ)
1944年生まれ・福岡県出身
学歴:東京大学法学部、オックスフォード大学経済学修士
専門:財政金融政策、国際金融、アジア経済論
黒田氏のキャリアを理解するうえで重要なのは、日銀総裁になる前から国際金融や財政政策の第一線で経験を積んでいたことです。
1967年に東京大学法学部を卒業して大蔵省(現在の財務省)へ入省。1971年にはオックスフォード大学で経済学修士を取得しました。
その後、国際金融局長や財務官などを歴任し、2005年にはアジア開発銀行(ADB)の総裁に就任しています。2013年に日本銀行総裁となるまで、国際金融の分野で長い実務経験を積んできました。財務省が2024年に掲載した本人の講演記録でも、こうした経歴が紹介されています。
黒田東彦氏の経歴と関係者・政策の年表日本銀行の歴代総裁という視点から見ると、黒田氏の前後には白川方明氏と植田和男氏がいます。また、黒田氏のキャリアには財務省、アジア開発銀行、安倍政権との政策的な接点があります。
| 時期 | 人物・出来事 | 主な役割・関係 |
|---|---|---|
| 1967年 | 東京大学卒業・大蔵省入省 | 財政・金融行政のキャリア開始 |
| 1971年 | オックスフォード大学修了 | 経済学修士を取得 |
| 1999年 | 財務官就任 | 国際金融政策を担当 |
| 2003年 | 財務省退官 | 内閣官房参与、一橋大学教授など |
| 2005年 | アジア開発銀行総裁 | 第8代総裁として国際開発金融に携わる |
| 2013年3月 | 黒田東彦氏 | 第31代日銀総裁に就任 |
| 2013年以降 | 安倍晋三政権 | アベノミクスの金融政策を主導 |
| 2023年4月8日 | 黒田氏 | 任期満了で退任 |
| 2023年4月9日 | 植田和男氏 | 第32代日銀総裁に就任 |
第2次安倍政権が掲げたアベノミクスにおいて、金融政策は重要な柱でした。黒田氏はその金融政策を担う日銀総裁として就任しました。
アベノミクスは一般に「3本の矢」として説明されます。
1. 大胆な金融政策
2. 機動的な財政政策
3. 民間投資を喚起する成長戦略
このうち黒田氏が直接指揮したのが金融政策です。
ただし、アベノミクス全体の成果を黒田氏個人の功績や責任だけで説明することはできません。財政政策、企業活動、海外経済、為替市場など複数の要因が影響しているためです。
【黒田バズーカの仕組み】異次元金融緩和は何を変えたのか
黒田氏を語るうえで欠かせないのが、通称「黒田バズーカ」です。
これは2013年4月に導入された「量的・質的金融緩和(QQE)」を中心とする大規模金融緩和を指す報道上の呼び名です。
なぜバズーカと呼ばれるほど注目されたのでしょうか。
それまでの金融政策の延長ではなく、日本銀行が供給する資金の量や買い入れる資産の内容を大きく変え、デフレ脱却に向けた強い意思を市場に示したからです。
量的・質的金融緩和の基本的な仕組み黒田総裁が掲げた政策には、大きく分けて3つの要素がありました。
1.量的緩和:市場に供給する資金を増やす
日本銀行は金融機関などから国債を大規模に買い入れます。その代金は金融機関が日本銀行に持つ当座預金などに反映されます。
これによってマネタリーベースを拡大し、金融市場に潤沢な資金を供給する仕組みです。
2.質的緩和:買い入れる資産の構成を変える
国債の買い入れ規模を拡大するだけでなく、長期国債なども対象とし、金融市場全体の金利を押し下げることを狙いました。
ETFなどのリスク性資産も買い入れ対象に含め、資産価格や市場参加者の投資行動にも働きかけました。
3.期待への働きかけ:2%目標を明確に示す
金融政策の実施だけではなく、物価上昇率2%を目指すという強いコミットメントを示しました。
企業や家計が将来の物価上昇を予想するようになれば、投資や消費を先送りする行動が変わり、経済活動を刺激できるという考え方です。
日本銀行が2013年に公表した黒田総裁の講演資料でも、こうした政策の狙いが説明されています。
黒田バズーカの効果が広がる流れ
日本銀行による大規模な国債買い入れ
金融市場への資金供給を拡大
金利の低下・金融環境の緩和
企業や家計の資金調達を後押し
投資・消費・企業活動の活性化
需要や雇用の改善を目指す
物価上昇率2%の安定的な実現
デフレからの脱却という最終目標
ここで注意したいのは、日本銀行が供給するマネタリーベースが増えたからといって、同じ金額がそのまま一般家庭の預金や消費に流れ込むわけではないことです。
金融緩和の効果は、金利、銀行貸出、企業投資、資産価格、物価予想などを通じて徐々に波及するものです。
異次元金融緩和はどのように変化した?2013年の導入後、政策は一度きりで終わったわけではありません。
- 2013年4月:量的・質的金融緩和を導入。
- 2014年10月:量的・質的金融緩和を拡大。
- 2016年1月:マイナス金利付き量的・質的金融緩和を導入。
- 2016年9月:長短金利操作(YCC)を導入。
- 2023年4月:黒田氏が退任。
- 2024年3月:植田総裁の下でマイナス金利政策とYCCを含む枠組みを終了。
このように、黒田総裁時代には政策手段そのものも変化していきました。
【異次元緩和の成果と問題点】2%物価安定目標は達成できた?
黒田総裁の金融政策を評価するとき、最も重要な判断材料になるのが2%の物価安定目標です。
2013年に掲げられた目標は、消費者物価の前年比上昇率を2%とし、2年程度の期間を念頭に置いて、できるだけ早期に実現するというものでした。
しかし、実際の経済は政策開始時の想定どおりには進みませんでした。
成果:デフレ脱却に向けた経済環境の改善日本銀行が2024年12月に公表した「金融政策の多角的レビュー」は、2013年以降の金融緩和について、一定のプラス効果を認めています。
具体的には次のような変化がありました。
- 慢性的な需要不足が解消に向かった。
- 企業業績が回復し、株価も上昇した。
- 金融緩和によって実質金利がマイナス圏まで低下した。
- 労働需給が引き締まり、雇用環境が改善した。
- 日本経済は物価が持続的に下落する意味でのデフレではなくなった。
重要なのは、金融緩和だけでなく、為替市場の変化や政府の財政政策なども経済に影響したという点です。
日本銀行の研究による政策効果の推計2024年11月29日に公表された日本銀行の調査統計局のワーキングペーパーでは、2013年以降の金融緩和の効果を大型マクロ経済モデルで試算しています。
政策効果の推計値
実質GDPの水準への押し上げ効果(平均)+1.3~1.8%
消費者物価(生鮮食品・エネルギーを除く)の前年比への押し上げ効果+0.5~0.7ポイント
対象期間:2013年から2023年4~6月期まで。金融緩和が実施されなかった場合との比較によるモデル推計。
この数値は実際の経済成長率そのものではありません。金融緩和を行わなかった仮想的な経済と比較した推計値です。
また、論文は日本銀行の職員による研究成果であり、日本銀行の公式見解そのものではないと明記されています。
課題:2%目標の達成には時間がかかった一方、2010年代を通じて物価上昇率は2%を下回る状態が続きました。
その背景には、企業や家計に根付いた「価格や賃金は上がりにくい」という考え方がありました。
金融緩和によって金利を下げても、企業が賃金や販売価格を積極的に引き上げるとは限りません。物価上昇の期待を変えるには、金融政策だけでは解決できない構造的な問題があったのです。
2020年代に入ると、輸入物価の上昇、人手不足、企業の価格設定や賃金設定の変化などによって、物価を取り巻く状況も変わってきました。
長期金融緩和による副作用も無視できない大規模な金融緩和には、メリットだけでなく課題もありました。
| 評価項目 | 主な内容 |
|---|---|
| 国債市場 | 大規模な買い入れの長期化で市場機能が低下 |
| 金融機関 | 貸出金利の低下などで利鞘が縮小 |
| 金融仲介 | 金融仲介活動を阻害した明確な証拠は確認されず |
| 経済の供給力 | 生産性などへの長期的な影響はプラス・マイナス両面があり、結論は未確定 |
特に国債市場では、日本銀行の買い入れが長期化し、国債の売買や価格形成に影響が生じました。
一方で、日本銀行の2024年レビューは、金融緩和が金融仲介活動そのものを阻害した証拠は見られないとも評価しています。
同レビューの総合評価は、金融市場や金融機関の収益などに一定の副作用があったものの、全体として日本経済にプラスの影響をもたらしたというものです。
【専門的な評価】黒田総裁の政策は成功か失敗か黒田総裁の金融政策を「成功」「失敗」の二択で判断すると、実態を見誤ります。
評価する際には、少なくとも次の3点を分けて考える必要があります。
1. 景気・雇用への効果:デフレによる需要不足を改善し、金融環境を緩和した点は評価できる。
2. 物価目標への到達度:当初想定した2年程度での安定的な2%達成には至らなかった。
3. 長期的なコスト:国債市場の機能低下や金融機関の収益への影響など、長期間続けたことによる課題が残った。
また、金融政策の決定は総裁一人が独断で行うものではありません。日本銀行の最高意思決定機関である政策委員会で議論し、多数決で決定されます。
したがって、黒田氏の功績や責任を考える場合も、政策委員会の意思決定と当時の経済環境を含めて評価する必要があります。
【退任後の活動】黒田東彦氏は2026年現在何をしている?
日銀総裁を退任した後、黒田氏は完全に公の活動から離れたわけではありません。
2023年4月には政策研究大学院大学(GRIPS)の政策研究院シニア・フェローに就任。同年6月には特任教授にも就任し、財政政策、国際経済政策、金融政策に関する教育研究に携わっています。
2026年現在、同大学の公式教員プロフィールにも政策研究院シニア・フェローとして掲載されています。
退任後の主な活動1.政策研究大学院大学での研究・教育
専門分野は財政金融政策、国際金融、アジア経済論です。
現行の大学プロフィールでは、国際通貨制度の将来や国際課税制度の変遷が研究対象として紹介されています。
2.東京大学での講演
2024年7月10日には東京大学公共政策大学院で「財政金融政策に関する私の経験」をテーマに講演しました。
財務省が掲載した講演記録によると、参加した学生や教職員は400人を超えました。
大蔵省入省から財務官、アジア開発銀行総裁、日銀総裁に至るまでの経験を、公共政策を学ぶ学生に伝える機会となりました。
3.瑞宝大綬章の受章
2024年春の叙勲では、瑞宝大綬章を受章しました。
政策研究大学院大学は、財務官、アジア開発銀行総裁、日本銀行総裁として国内外の経済発展に貢献したことが評価されたと発表しています。
現在の立場を整理すると| 項目 | 2026年現在の位置づけ |
|---|---|
| 日本銀行総裁 | 退任済み |
| 日銀での役職 | 現職ではない |
| 主な所属 | 政策研究大学院大学 |
| 現行プロフィール上の役職 | 政策研究院シニア・フェロー |
| 専門分野 | 財政金融政策・国際金融・アジア経済論 |
| 公的な活動 | 政策研究・教育・講演など |
現在の黒田氏を理解するうえで大切なのは、金融政策を決定する立場から、過去の政策経験を研究・教育に生かす立場へ移ったという点です。
【よくある質問】黒田東彦氏に関するFAQ
Q1:黒田東彦氏は2026年現在も日銀総裁ですか?
A1:いいえ。2023年4月8日に任期満了で退任しました。2026年現在の日本銀行総裁は第32代の植田和男氏です。
Q2:黒田東彦氏が日銀総裁を退任した理由は何ですか?
A2:公式発表では任期満了です。日本銀行法に定められた5年の任期を2期務め、約10年間の総裁職を終えました。途中辞任ではありません。
Q3:黒田バズーカとは何ですか?
A3:2013年4月に導入された量的・質的金融緩和を中心とする大規模な金融緩和政策の通称です。国債などの買い入れを拡大し、金利を押し下げ、物価上昇率2%の実現を目指しました。
Q4:黒田総裁の異次元金融緩和は成功したのですか?
A4:日本銀行の2024年の検証では、経済・物価を一定程度押し上げた一方、当初想定した早期の2%目標達成には至らず、国債市場の機能低下などの副作用も確認されています。効果とコストの両面から評価する必要があります。
2026年現在、黒田東彦氏は日銀総裁ではありません。2013年3月20日から2023年4月8日まで第31代総裁を務め、後任の植田和男氏にバトンを渡しました。
黒田氏の約10年間を象徴するのは、アベノミクスの金融政策を支えた異次元金融緩和と、2%の物価安定目標です。
その政策は日本経済のデフレ脱却や金融環境の改善に一定の効果をもたらしました。一方で、目標達成までに長い時間を要し、国債市場や金融機関の収益などに副作用も残しました。
退任後は政策研究大学院大学で研究・教育に携わり、これまでの経験を次世代に伝える活動を続けています。
【プロの結論】
黒田東彦氏を理解するためには、単に「黒田バズーカを実施した元日銀総裁」と捉えるだけでは不十分です。
重要なのは、長期デフレという日本経済の構造的な問題に対して、中央銀行がどこまで金融政策で対応できるのかという課題を、約10年間の政策運営を通じて示した人物だということです。
今後、黒田総裁時代の政策を振り返る際には、物価上昇率だけでなく、実質賃金、雇用、企業投資、金融市場の機能、金融機関の収益などを総合的に確認することが大切です。
こうした複数の視点を持つことが、日本銀行の歴代総裁や植田体制の金融政策を理解するための判断基準になります。