がんと診断されたとき、治療そのものへの不安と同じくらい大きいのが、これから必要になる医療費への心配だ。手術、抗がん剤治療、放射線治療では費用の仕組みが異なり、同じがんでも病期、使用する薬剤、治療期間によって総額は大きく変わる。加えて、年齢や所得、公的医療保険の適用範囲によって、実際に窓口で支払う金額にも差が生じる。
2026年は、医療費負担を左右する大きな制度変更があった年でもある。8月から高額療養費制度の月額上限が見直され、新たに年間上限が設けられた。一方、差額ベッド代や入院中の食費、先進医療の技術料などは、通常の保険診療とは異なる扱いになる。治療費の総額だけを見ても、実際に必要な資金は判断できない。
【まず結論】癌治療費の平均・相場と総額はいくら?
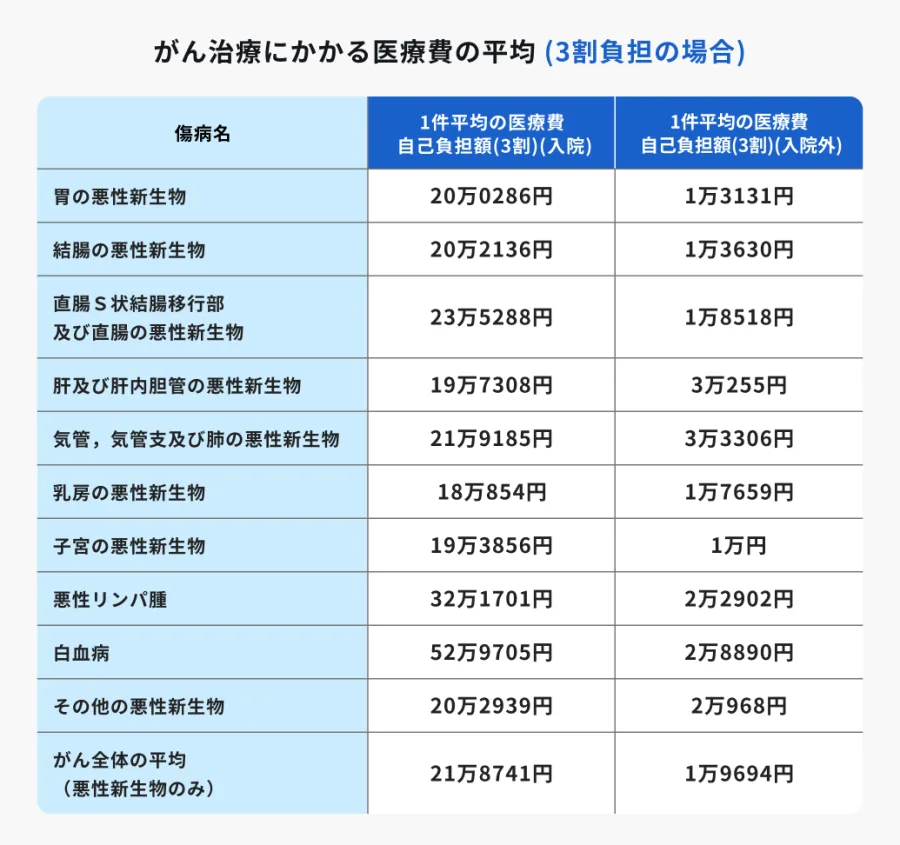
癌治療費を考える際、最初に理解しておきたいのは、すべての患者に当てはまる全国一律の平均額は存在しないという点だ。
同じ乳がんや大腸がんでも、早期発見によって内視鏡治療や短期間の手術で終了するケースと、手術後に抗がん剤や分子標的薬による治療を長期間続けるケースでは、必要な医療費が大きく異なる。
がん治療費を左右する5つの要素実際の治療費を決める主な要素は次のとおりだ。
- がんの種類:乳がん、肺がん、大腸がん、胃がん、血液がんなど、疾患によって標準治療が異なる。
- 病期・進行度:早期がんなのか、リンパ節や他臓器への転移があるのかによって治療内容が変わる。
- 治療方法:手術、薬物療法、放射線治療、複数の治療を組み合わせる集学的治療などがある。
- 使用する薬剤:一般的な抗がん剤と、分子標的薬・免疫チェックポイント阻害薬などでは薬剤費が異なる。
- 患者の年齢・所得:医療保険の自己負担割合や高額療養費制度の上限額に影響する。
例えば、保険診療で総医療費100万円の治療を受けた70歳未満の患者の場合、通常の3割負担であれば窓口負担は30万円になる。
しかし、高額療養費制度を利用すれば、所得に応じた月額上限を超える部分が払い戻される。つまり、医療機関が算定する治療費が100万円だからといって、患者が最終的に100万円の3割を負担するとは限らない。
反対に、治療費が高額療養費の上限内に収まっていても、食事代や差額ベッド代、通院交通費などは別途必要になる。
厚生労働省が示した実際のモデルケース費用のイメージをつかむ参考になるのが、厚生労働省の高額療養費制度に関する専門委員会資料に掲載された乳がん患者のモデルケースだ。
40歳代女性で、乳がんの切除術に加え、抗がん剤治療と分子標的薬による治療を受けるケースでは、年間の総医療費は約464万1,000円と試算されている。
通常の3割負担に相当する金額は約139万2,000円だが、高額療養費制度を適用した自己負担額は約68万6,000円となる。これは2026年8月の改正前の制度を用いたモデルであり、2026年11月現在の新制度による金額とは区別する必要がある。
この事例が示すのは、がん治療費では単月の手術費だけでなく、その後に続く薬物療法や定期検査まで含めて資金計画を立てる必要があるということだ。
【治療法別に比較】がん手術・抗がん剤・放射線治療の費用
がん治療の中心となるのは、外科手術、薬物療法、放射線治療の3つだ。それぞれ費用の発生するタイミングや治療期間が異なるため、単純な金額比較だけでは実態をつかめない。
1. がん手術費用|入院日数や術式によって変わるがんの手術費用は、手術そのものの料金だけで決まるわけではない。麻酔、検査、薬剤、入院料、術後管理などが加算されるため、最終的な医療費は手術方法と入院期間によって変動する。
国立がん研究センター中央病院が公表している大腸がん治療費の目安では、結腸がんの開腹手術について、手術に関する費用が約40万円、入院費が約65万円となっている。いずれも10割の医療費で、合計すると約105万円だ。
単純に3割負担で計算すると約31万5,000円となるが、実際には高額療養費制度による軽減が適用される可能性がある。
また、腹腔鏡手術やロボット支援下手術など、術式によって医療費が異なる。ロボット支援下手術についても、対象となる疾患や術式が保険適用の条件を満たすか確認することが必要だ。
2. 抗がん剤治療費|薬剤の種類と継続期間が大きく影響抗がん剤治療は、手術のように一度の支払いで完結するとは限らない。
一般的には、一定の治療サイクルに沿って薬剤を投与し、効果や副作用を確認しながら複数回にわたって治療を続ける。入院ではなく外来化学療法室で実施するケースも多い。
費用を左右するのは、主に次の要素だ。
- 使用する抗がん剤の種類と薬価
- 投与量や投与間隔
- 治療を実施する回数と期間
- 分子標的薬や免疫療法を併用するかどうか
- 副作用を抑えるための薬剤や検査の有無
特に分子標的薬や免疫チェックポイント阻害薬などを使用する場合、薬剤費が高額になることがある。ただし、保険適用となる治療であれば、原則として高額療養費制度の対象になる。
注意したいのは、月額の自己負担が抑えられても、治療が長期化すれば毎月の支払いが積み重なることだ。2026年8月から年間上限が導入された背景にも、長期療養者の経済的負担に対する配慮がある。
3. 放射線治療費|照射方法と回数で金額が変わる放射線治療は、がん細胞に放射線を照射して治療する方法で、単独で実施する場合もあれば、手術や薬物療法と組み合わせる場合もある。
一般的な外部照射だけでなく、強度変調放射線治療(IMRT)や定位放射線治療など、技術や照射回数によって費用が異なる。
医療機関が公表している3割負担の費用例では、乳がんの通常照射25~30回で約18万~21万円、前立腺がんのIMRT39回で約45万円という目安がある。
これらは特定の医療機関が示す治療費の例であり、全国共通の料金ではない。また、高額療養費制度を利用できる保険診療であれば、最終的な負担は所得区分に応じた上限額によって軽減される。
4. 陽子線治療・重粒子線治療|数百万円の技術料に注意陽子線治療や重粒子線治療は、通常のX線とは異なる粒子線を用いる放射線治療だ。がんの位置や周囲の正常組織への影響などを考慮して選択される。
2025年6月30日時点の先進医療に関する実績では、技術料の1件当たり平均額は、陽子線治療が約278万895円、重粒子線治療が約318万9,452円となっている。
ただし、この金額は先進医療として実施された症例の平均であり、2026年現在のすべての粒子線治療に一律に適用される料金ではない。
重要なのは、2026年6月1日から陽子線治療・重粒子線治療の保険適用対象が一部拡大されたことだ。
例えば、大腸がんの原発巣切除後に発生した、一定の条件を満たす3個以内の肺転移に対する治療などが対象に加わった。ほかにも、前立腺がん、特定の頭頸部悪性腫瘍、肝胆膵領域のがんなど、疾患や病状に応じた適用条件が定められている。
つまり、陽子線治療や重粒子線治療だから必ず全額自己負担になるわけではない。保険診療の対象か、先進医療として実施されるのかを治療開始前に確認することが重要だ。
治療法別の費用・保険適用の比較| 治療・費用項目 | 費用の目安・具体例 | 保険適用と負担の特徴 |
|---|---|---|
| がん手術 | 大腸がん開腹手術の例では総医療費約105万円(10割) | 適応となる手術は保険診療。高額療養費の対象 |
| 抗がん剤治療 | 薬剤・投与量・治療期間によって大きく変動 | 承認された保険診療の薬物療法は高額療養費の対象 |
| 放射線治療 | 乳がん25~30回で約18万~21万円、前立腺IMRT39回で約45万円(3割負担の医療機関例) | 保険適用となる治療は高額療養費の対象 |
| 陽子線治療 | 先進医療実績の技術料平均約278万円 | 適応疾患によって保険診療または先進医療に分かれる |
| 重粒子線治療 | 先進医療実績の技術料平均約319万円 | 適応疾患によって保険診療または先進医療に分かれる |
| 自由診療 | 医療機関・治療内容によって異なる | 原則全額自己負担。通常の高額療養費制度は適用されない |
この比較から分かるのは、治療費が高いか安いかだけでなく、保険適用の有無が患者の最終負担を大きく左右するということだ。
【2026年8月改正】高額療養費制度の月額上限・年間上限はどう変わった?
2026年の癌治療費を考えるうえで、特に見逃せないのが8月1日から実施された高額療養費制度の見直しだ。
高額療養費制度とは、1か月間に医療機関や薬局で支払った保険診療の自己負担額が、年齢・所得に応じた上限を超えた場合、超過分が払い戻される制度である。
今回の見直しでは、医療費の増加や制度の持続可能性を踏まえて月額上限が変更された。一方、長期間治療を受ける患者への配慮として、年間上限が新設され、多数回該当の金額も基本的に維持された。
2026年8月からの70歳未満の自己負担限度額以下は、2026年8月から2027年7月までの70歳未満の所得区分別の月額上限だ。会社員の場合は標準報酬月額、国民健康保険の場合は所得区分などを基準に判定される。
- 年収約1,160万円以上:270,300円+(総医療費-901,000円)×1%。多数回該当は140,100円、年間上限168万円。
- 年収約770万~約1,160万円:179,100円+(総医療費-597,000円)×1%。多数回該当は93,000円、年間上限111万円。
- 年収約370万~約770万円:85,800円+(総医療費-286,000円)×1%。多数回該当は44,400円、年間上限53万円。
- 年収約370万円以下:月額61,500円。多数回該当は44,400円、年間上限53万円。
- 住民税非課税世帯:月額36,900円。多数回該当は24,600円、年間上限29万円。
なお、年収はあくまで目安であり、実際の区分は標準報酬月額や住民税の課税状況などによって決まる。
医療費100万円の場合、自己負担はいくら?具体的に、年収約370万~約770万円の所得区分に該当する70歳未満の人が、1か月に総医療費100万円の保険診療を受けた場合を考えてみよう。
通常の3割負担なら30万円だが、2026年8月以降の上限額を計算すると、次のようになる。
85,800円+(1,000,000円-286,000円)×1%=92,940円
つまり、窓口負担の上限は約9万3,000円となる。通常の3割負担で計算した30万円と比べると、約20万7,000円の負担軽減になる計算だ。
この金額は保険診療分だけの試算であり、食事代や差額ベッド代などは含まない。
新設された年間上限53万円の意味今回の改正で注目されるのが、年間上限の導入だ。
例えば、年収約370万~約770万円の所得区分では、年間の保険診療に関する自己負担額に53万円の上限が設けられた。
これまでは、月額上限を超える治療が何か月も続くと、毎月一定額の支払いが積み重なっていた。新制度では年間上限に達した後、それ以上の対象医療費負担が生じない仕組みが設けられた。
特に、月ごとの医療費が高額療養費の月額上限には達しないものの、毎月継続的に治療費が発生する患者にとって意味のある変更だ。
ただし、制度上の年間上限の導入と実際の申請・払い戻し手続きは区別する必要がある。協会けんぽでは、年間上限に関する高額療養費の申請開始は2027年8月と案内されている。加入先の保険者による手続きの確認が必要だ。
多数回該当はどうなる?多数回該当とは、直近12か月間に高額療養費の支給を受けた月が3回以上ある場合、4回目以降の自己負担限度額がさらに引き下げられる仕組みだ。
年収約370万~約770万円の70歳未満の人の場合、2026年8月以降も多数回該当の月額上限は44,400円に据え置かれている。
抗がん剤治療や分子標的薬による治療など、毎月継続的に医療費が発生する患者にとって重要なセーフティネットとなる。
ただし、加入する保険者が変わった場合や、被保険者から被扶養者に変わった場合などは、該当回数が通算されないことがある。
70歳以上は別の上限額が適用される70歳以上では、70歳未満とは異なり、外来の個人単位の上限と、入院を含む世帯単位の上限が設けられている。
2026年8月から2027年7月までの一般所得区分では、外来の月額上限は22,000円、年間上限は21万6,000円。入院を含む世帯単位の月額上限は61,500円で、年間上限は53万円となっている。
住民税非課税世帯などでは、さらに低い上限が設定される。高齢の患者は、年齢だけでなく所得区分や世帯状況も含めて確認したい。
2027年8月にも次の制度変更が予定されている2026年8月の改正ですべての見直しが終了するわけではない。
2027年8月からは、所得区分をさらに細分化する第2段階の見直しが予定されている。また、標準報酬月額15万円以下の人については、多数回該当の自己負担額を引き下げる措置も盛り込まれている。
2026年11月時点では、治療を受ける月に適用される制度と、翌年度以降に予定される制度を分けて確認することが大切だ。
【保険適用外に注意】自由診療・先進医療・差額ベッド代・入院食費
がん治療費が想定より高くなる原因として、見落とされやすいのが公的医療保険の対象外となる費用だ。
高額療養費制度は非常に重要な制度だが、医療に関連する支出をすべてカバーするものではない。
公的医療保険が適用される治療と適用されない治療標準治療として認められた手術、薬物療法、放射線治療などは、所定の適応条件を満たせば公的医療保険の対象となる。
一方、未承認薬を用いる治療や、保険適用外の治療を患者が希望する場合などは、自由診療となることがある。
自由診療では、原則として治療費を全額自己負担する。通常の保険診療と自由診療を組み合わせる場合も、原則として保険診療部分まで含めて全額自己負担になるケースがあるため注意したい。
先進医療と自由診療は同じではないここで混同しやすいのが、先進医療と自由診療の違いだ。
先進医療は、厚生労働大臣が認めた一定の高度な医療技術について、所定の医療機関で保険診療との併用を認める制度である。
先進医療を受けた場合、先進医療に係る技術料は原則として全額自己負担となる。一方、通常の診察、検査、投薬、入院料など共通する部分については、保険診療として扱われ、条件を満たせば高額療養費制度も利用できる。
つまり、先進医療を受けると医療費がすべて自己負担になるわけではない。
これに対して、一般的な自由診療では保険診療との併用が認められない場合、診察や検査などを含めて全額自己負担となる可能性がある。
差額ベッド代は1日平均7,026円入院時の費用で大きな割合を占めるのが差額ベッド代だ。
2026年7月に報告された厚生労働省の資料によると、2025年8月1日時点の差額ベッド代の平均徴収額は、1日当たり7,026円となっている。1人室に限ると平均8,710円だ。
仮に平均額で10日間入院した場合、差額ベッド代だけで約7万円になる。2週間なら約9万8,000円だ。
しかも、差額ベッド代は高額療養費制度の対象外である。入院期間が長くなるほど、保険診療とは別に負担が増える。
ただし、個室に入ったからといって必ず差額ベッド代を請求されるわけではない。
- 患者本人が希望して個室などを選択した場合は、原則として費用が発生する。
- 料金を明示した同意書に署名していない場合は、原則として請求できない。
- 治療上の必要性から個室に入院した場合は、原則として請求できない。
- 病院側の病床管理上の都合で、実質的に患者が選択できなかった場合も請求できないことがある。
個室を案内された際は、患者側の希望による入室なのか、治療上・病院運営上の理由による入室なのかを確認しておきたい。
2026年6月から入院中の食費も変更入院時の食費は、医療費とは別に自己負担する仕組みになっている。
2026年6月1日から、一般所得者の入院時食事療養費の標準負担額は1食550円に変更された。2025年4月から2026年5月までの510円から40円の引き上げだ。
1日3食を30日間食べた場合、食費の自己負担は次のようになる。
- 1食:550円
- 1日3食:1,650円
- 30日間:49,500円
住民税非課税世帯などは所得区分や入院日数に応じて減額される。
この食費も高額療養費制度の対象外である。長期入院では、治療費とは別に数万円単位の支出が発生することを考えておきたい。
そのほかに必要となる保険外費用がん治療中は、次のような費用も発生する可能性がある。
- 通院や入院に必要な交通費
- 家族の面会・付き添いに伴う交通費や宿泊費
- 医療用ウィッグや帽子などのアピアランスケア用品
- 診断書や証明書の発行費用
- パジャマやタオルなどのレンタル料金
- 退院後の療養や介護に必要な費用
これらは医療費控除の対象になるかどうかも項目によって異なる。領収書や支出記録を残しておくと、後から制度を利用する際に役立つ。
【2026年版】癌治療費の負担を軽減する公的制度・支援策
がん治療では、医療費だけでなく、休職や収入減少によって生活費が不足する問題も起こり得る。
厚生労働省や国立がん研究センターのがん情報サービスでは、医療費の負担を軽減する制度と、生活を支えるための制度が紹介されている。
1. 高額療養費制度最初に確認したいのが高額療養費制度だ。
医療費が高額になると予想される場合は、加入する健康保険に相談し、窓口負担を限度額までに抑える方法を確認する。
マイナ保険証を利用して限度額情報の提供に同意する方法や、加入先の保険者から限度額適用認定証の交付を受ける方法などがある。
払い戻しを待つ場合と、窓口での支払いを抑える場合では資金繰りが異なるため、治療開始前に確認することが望ましい。
2. 医療費控除医療費控除は、1年間に支払った医療費が一定額を超えた場合に、所得税の負担を軽減できる制度だ。
がんの診察費、検査費、治療費、治療に必要な医薬品代などが対象となる場合がある。また、治療のための通院交通費なども一定の条件で対象になる。
ただし、高額療養費や民間保険の給付金などで補填された金額は、原則として対象となる医療費から差し引く必要がある。
医療費控除は高額療養費のように窓口負担を直接抑える制度ではなく、確定申告によって税負担を軽減する制度だ。両者は別々に利用できる。
3. 傷病手当金会社員など、健康保険の被保険者ががん治療によって働けなくなった場合は、傷病手当金を受給できる可能性がある。
業務外の病気やけがで仕事を休み、連続する3日間の待期期間を経たうえで、給与が支給されないなどの条件を満たすと、4日目以降の休業について給付を受けられる。
支給額は原則として、支給開始日前の標準報酬月額の平均を基に算出した日額の3分の2相当。支給期間は同一の傷病について通算1年6か月だ。
治療費だけでなく、抗がん剤治療中の休職や勤務時間の短縮による収入減少に備える制度として重要になる。
なお、国民健康保険に加入する自営業者などは、一般的な被用者保険の傷病手当金とは取り扱いが異なる。
4. 障害年金・身体障害者手帳がんそのものや治療の影響によって、日常生活や仕事に著しい制限が生じた場合は、障害年金の対象になる可能性がある。
また、人工肛門の造設など、一定の状態に該当する場合には身体障害者手帳の取得を検討できる。
いずれも、がんと診断されたという理由だけで自動的に受給・取得できるものではない。障害の状態、初診日、保険料納付要件など、制度ごとに定められた条件を満たす必要がある。
5. 自治体の助成制度・生活福祉資金自治体によっては、医療用ウィッグや乳房補整具などの購入費用を助成する制度、通院に関する支援制度を設けている場合がある。
また、生活費や療養費の確保が難しい場合には、社会福祉協議会が取り扱う生活福祉資金貸付制度なども相談先になる。
対象者や助成金額、申請期間は自治体によって異なるため、居住地の窓口で確認したい。
6. がん相談支援センターどの制度が利用できるのか分からない場合、最初の相談先として活用したいのが国立がん研究センターのがん情報サービスでも案内されている「がん相談支援センター」だ。
全国のがん診療連携拠点病院などに設置されており、患者本人だけでなく家族も無料で相談できる。
相談できる内容は幅広い。
- 治療費や入院費の見通し
- 高額療養費制度や医療費控除の利用方法
- 仕事を休む場合の傷病手当金
- 治療と仕事を両立するための支援
- 退院後の生活や介護に関する相談
医療費の支払いに不安がある場合、治療を開始する前から相談しておくことで、利用可能な制度や申請時期を把握しやすくなる。
【プロの結論】癌治療費で後悔しないための判断基準
がん治療費を考える際、単純に「高い治療だから避ける」「保険適用外だから優れている」と判断するのは適切ではない。
治療の選択は、医学的な有効性や安全性、患者の状態、治療後の生活などを総合的に考えて行う必要がある。そのうえで、経済的な負担を見通すことが重要だ。
判断基準1:治療開始前に総額の見積もりを確認する医師や病院の医療相談窓口に、治療に必要な費用の概算を確認する。
確認したいのは、手術や薬剤の費用だけではない。入院期間、治療回数、術後の薬物療法、検査、再診まで含めた費用の見通しだ。
また、費用が月をまたぐ場合には、高額療養費制度の計算が月単位で行われることも重要になる。
判断基準2:保険適用と自由診療の違いを確認する先進医療や自由診療を提案された場合は、まず治療の適応条件と公的医療保険の扱いを確認したい。
特に陽子線治療や重粒子線治療は、2026年6月に一部の適応疾患が保険診療へ移行している。過去の情報だけで「数百万円の全額自己負担」と判断するのは危険だ。
治療内容、実施施設、保険適用の条件を確認したうえで、技術料と通常の診療費を分けて見積もる必要がある。
判断基準3:月額だけでなく年間の支出を考えるがん治療は、手術が終わった後も薬物療法や定期検査が続く場合がある。
2026年8月から年間上限が導入されたことで、長期療養者の医療費負担を見通しやすくする仕組みが加わった。ただし、食費や差額ベッド代、自由診療費用などは別に考えなければならない。
医療費と生活費を分け、年間を通じてどの程度の現金が必要になるかを確認することが大切だ。
判断基準4:治療と仕事の両立を含めて考える治療費の問題は、収入の問題と切り離せない。
抗がん剤治療や放射線治療が外来で実施される場合、通院日数や副作用によって仕事に影響が出ることもある。
勤務先の休暇制度、短時間勤務、傷病手当金、障害年金など、利用できる支援を確認することで、治療中の生活設計を立てやすくなる。
判断基準5:民間のがん保険は保障内容を確認する民間のがん保険は、公的医療保険でカバーされない費用や収入減少に備える選択肢になる。
ただし、診断一時金、入院給付金、通院給付金、抗がん剤治療給付金、先進医療特約など、商品によって保障内容は異なる。
すでに加入している場合は、契約内容を確認し、今回受ける治療が給付対象になるか保険会社に問い合わせたい。
新たに加入する場合は、診断後の加入制限や保障開始までの待機期間、既往症の取り扱いにも注意が必要だ。
最も重要なのは、経済的な理由だけで必要な標準治療を諦めないために、医療機関と公的制度の両方を早い段階で活用することだ。
癌治療費に関するよくある質問(FAQ)
Q1:癌治療費は平均でいくらくらいかかりますか?
A1:全国共通の平均額はありません。がんの種類、病期、手術の有無、抗がん剤の種類、治療期間などによって異なります。保険診療であれば高額療養費制度を利用できるため、総医療費と最終的な自己負担額を分けて考えることが大切です。
Q2:がん治療費の月額自己負担はいくらですか?
A2:年齢と所得によって異なります。例えば2026年8月以降、70歳未満で年収約370万~約770万円の人の場合、総医療費100万円の月の自己負担上限は92,940円です。差額ベッド代や食費などは別途必要です。
Q3:高額療養費制度の年間上限は2026年8月から適用されていますか?
A3:年間上限は2026年8月から導入されています。例えば70歳未満で年収約370万~約770万円の所得区分では年間53万円です。ただし、年間上限分の払い戻し申請については、協会けんぽでは2027年8月から開始すると案内されています。
Q4:抗がん剤治療費が毎月高額でも高額療養費制度を使えますか?
A4:保険適用となる抗がん剤治療であれば、原則として利用できます。直近12か月で3回以上高額療養費の支給を受けた場合、4回目から多数回該当となり、自己負担上限がさらに軽減されます。
Q5:陽子線治療や重粒子線治療は全額自己負担ですか?
A5:必ずしもそうではありません。2026年現在、一部のがんや病状について公的医療保険が適用されています。保険適用外の先進医療として実施する場合は技術料が全額自己負担になりますが、通常の診察や検査などは保険診療として扱われる場合があります。
Q6:差額ベッド代や入院中の食費も高額療養費の対象ですか?
A6:対象外です。2026年現在、一般所得者の入院時食費は1食550円です。また、差額ベッド代は医療機関や部屋の種類によって異なります。入院前に費用と同意条件を確認しておきましょう。
Q7:がん治療費を支払うのが難しい場合、どこに相談すればよいですか?
A7:まずは病院の医療相談窓口やがん相談支援センターに相談してください。高額療養費制度、医療費控除、傷病手当金、自治体の助成制度、生活福祉資金など、状況に応じて利用できる支援策を案内してもらえます。
2026年の癌治療費は、手術、抗がん剤治療、放射線治療などの選択によって大きく異なる。加えて、同じ治療でも年齢や所得、公的医療保険の適用範囲によって実際の自己負担額は変わる。
特に2026年8月の高額療養費制度の改正は、がん患者の長期的な医療費負担に関わる重要な変更だ。月額上限の見直しに加えて年間上限が新設され、多数回該当の仕組みも維持された。
一方、差額ベッド代や食費、自由診療、先進医療の技術料などは、通常の保険診療とは別に費用が発生する。治療費の総額だけでなく、保険適用の範囲と保険外負担を把握することが欠かせない。
治療開始前には、担当医や病院の相談窓口で費用の見積もりを取り、加入する健康保険の窓口で高額療養費制度の適用条件を確認したい。加えて、医療費控除や傷病手当金、がん相談支援センターなども活用することで、治療と生活の両面から経済的な負担を軽減できる。
がん治療で大切なのは、費用だけを理由に治療の選択肢を狭めないことだ。2026年の制度改正を正しく理解し、自分の年齢・所得・治療内容に合った支援を早めに利用することが、無理のない治療生活につながる。
主な事実確認資料
- 厚生労働省:2026年8月・2027年8月の高額療養費制度見直し資料
- 全国健康保険協会:2026年度の自己負担限度額・年間上限・多数回該当
- 国立がん研究センター:がん情報サービス「がんとお金」
- 国立がん研究センター中央病院:大腸がんの治療費・手術費用
- 日本放射線腫瘍学会:2026年6月更新の粒子線治療保険適用一覧
- 厚生労働省:先進医療の概要・実施状況
- 国税庁:医療費控除の対象となる医療費
- 全国健康保険協会:傷病手当金の給付要件・支給期間